 Русский
 English
Cryptocurrencies:
8085 /
Markets: 109426
Market Cap: $ 2 718 318 923 434 /
24h Vol: $ 66 604 779 526 /
BTC
Dominance: 60.102299457571%
Новости
Монетка, толпа и трансформер: что на самом деле делает квант-исследователь на примере 9 лет данных криптовалюты ADA
Когда говоришь «я анализирую данные бирж», собеседник представляет нейросеть, которая видит будущее, три монитора с зелёными свечами и ключи от спорткара. Реальность скромнее: квант-исследователь большую часть времени пытается поймать за руку самого себя. Данные — превосходные лжецы. Если долго их пытать, они признаются в чём угодно, причём с графиками и p-значениями.
В этой статье — кухня одного большого разведочного анализа биржевых данных криптовалюты ADA. Мы соберём данные, переведём график цены в «текст» и скормим его трансформеру, устроим эволюцию формул, проверим Луну и ретроградный Меркурий, попадём в три статистические ловушки и выберемся из них. А ещё выясним, почему модель, которая угадывает 92 % случаев, теряет 80 % денег в год, и откуда у топ-копитрейдеров иксы, которые нам и не снились.
Сразу честное предупреждение: это сложно. Не «сложно, как собрать шкаф по инструкции», а «сложно, как собрать шкаф без инструкции, в темноте, когда шкаф время от времени меняет форму, а половина деталей притворяется другими деталями». Рынок нестационарен (вчерашние правила сегодня не действуют), сигнал тонет в шуме, а любая ошибка в коде выглядит как гениальное открытие. Я постараюсь показать, почему.
Спойлер: Грааль не найден. Зато найдено кое-что поинтереснее Грааля — понимание, где его точно нет.
Словарик для тех, кто не трейдер (раскройте, если встретили незнакомое слово)Лонг — ставка на рост: купил дешевле, продал дороже. Шорт — ставка на падение: занял, продал, потом откупил дешевле.
Спот — покупка самой монеты. Перп (бессрочный фьючерс) — контракт на цену монеты без срока окончания; на нём удобно шортить и брать плечо.
Плечо — торговля на деньги биржи: с плечом 10× движение цены на 1 % даёт 10 % прибыли или убытка. Отличный способ ускорить и то и другое.
Ликвидация — убыток съел залог, и биржа принудительно закрыла позицию. Каскад ликвидаций — одни принудительные продажи роняют цену и вызывают следующие.
Фандинг — плата между лонгами и шортами на перпе раз в 8 часов. Лонгов больше — они платят шортам.
Открытый интерес (OI) — сколько всего открыто контрактов. Растёт OI — в игру заходят новые деньги.
Стакан — список заявок на покупку и продажу. Мейкер ставит заявку в стакан и ждёт, тейкер забирает готовую заявку сразу.
Комиссия туда-обратно — плата за вход и выход вместе; у нас около 0,14 % от суммы сделки.
Бэктест — проверка правила на истории: «что было бы, если бы я торговал так с 2018 года». Главный жанр финансовой фантастики.
Просадка — насколько капитал упал от своего максимума.
Коэффициент Шарпа — доход на единицу тряски: средняя доходность, делённая на её разброс, в пересчёте на год. Шарп 1 — хорошо, 2 — отлично, 3+ — либо гений, либо ошибка, либо везение (обычно не гений).
σ (сигма) — стандартное отклонение, «обычный размах». «Ход на 3σ» — втрое больше обычного.
п.п. (процентный пункт) — разница между процентами: было 50 %, стало 57 % — это +7 п.п. (а не +14 %).
Корреляция — насколько две величины ходят вместе (от −1 до +1). Ранговая корреляция — то же, но по местам в рейтинге, а не по самим значениям; её не ломают выбросы.
IC (information coefficient) — ранговая корреляция прогноза с тем, что потом случилось. На рынке IC 0,05 — уже рабочий сигнал, IC 0,3 — почти наверняка ошибка в коде.
AUC — вероятность, что модель поставит случай «рост» выше случая «падение», если взять по одному наугад. 0,5 — монетка, 1 — ясновидение.
p-значение — вероятность увидеть такой результат, если на самом деле связи нет. Маленькое p — «вряд ли случайность».
Признак (фича) — число, которое подаём модели: например, «насколько выросли лонги за час».
Переобучение — модель выучила шум прошлого вместо закономерности. Как студент, вызубривший ответы к прошлогоднему экзамену.
Walk-forward — честная проверка: модель учится только на прошлом, проверяется на следующем куске, и так шаг за шагом.
Нестационарность — свойства рынка меняются со временем: то, что работало в 2019-м, в 2026-м может работать наоборот.
Копитрейдинг — сервис, где можно автоматически повторять сделки другого трейдера. У каждого трейдера там публичная таблица результатов.
Ожидание и реальность
Чего ждут от дата-сайентиста в трейдинге | Что на самом деле |
|---|---|
Обучаю нейросеть, она предсказывает курс | Чиню сборщик, который ночью потерял 40 секунд стакана |
Нахожу закономерность — зарабатываю | Нахожу закономерность — три дня доказываю себе, что это ошибка |
Точность 90 % = богатство | Точность 92 % и минус 80 % в год (ниже покажу, как) |
Модели — 80 % работы | Данные — ~60 %, проверка, что ты себя не обманул, — ~30 %, модели — ~10 % |
Сложная модель лучше простой | Из равных по качеству побеждает самая простая. Всегда. Обидно |
Данные: кто собирает и сколько
В большом фонде данными занимается отдельная команда инженеров, в продуктовой компании — дата-аналитик, в небольшой команде — сам исследователь. Здесь весь путь, от сбора до моделей, прошёл через одни руки, и это лучшая школа: когда в три часа ночи падает сборщик, его чинит тот, кому утром считать признаки. Очень мотивирует писать надёжный код.
Что собирается:
биржевые данные — сделки, свечи, стаканы раз в секунду с 16 площадок, спот и фьючерсы;
деривативы — фандинг, открытый интерес, соотношение лонгов и шортов толпы;
блокчейн — своя нода сети: блоки, переводы, движение монет на биржи и с бирж;
внешний фон — рынки США, доллар, индекс страха VIX, золото, нефть;
тексты — новости, Reddit, GDELT (глобальная база новостей мира). Им будет посвящён отдельный разбор.
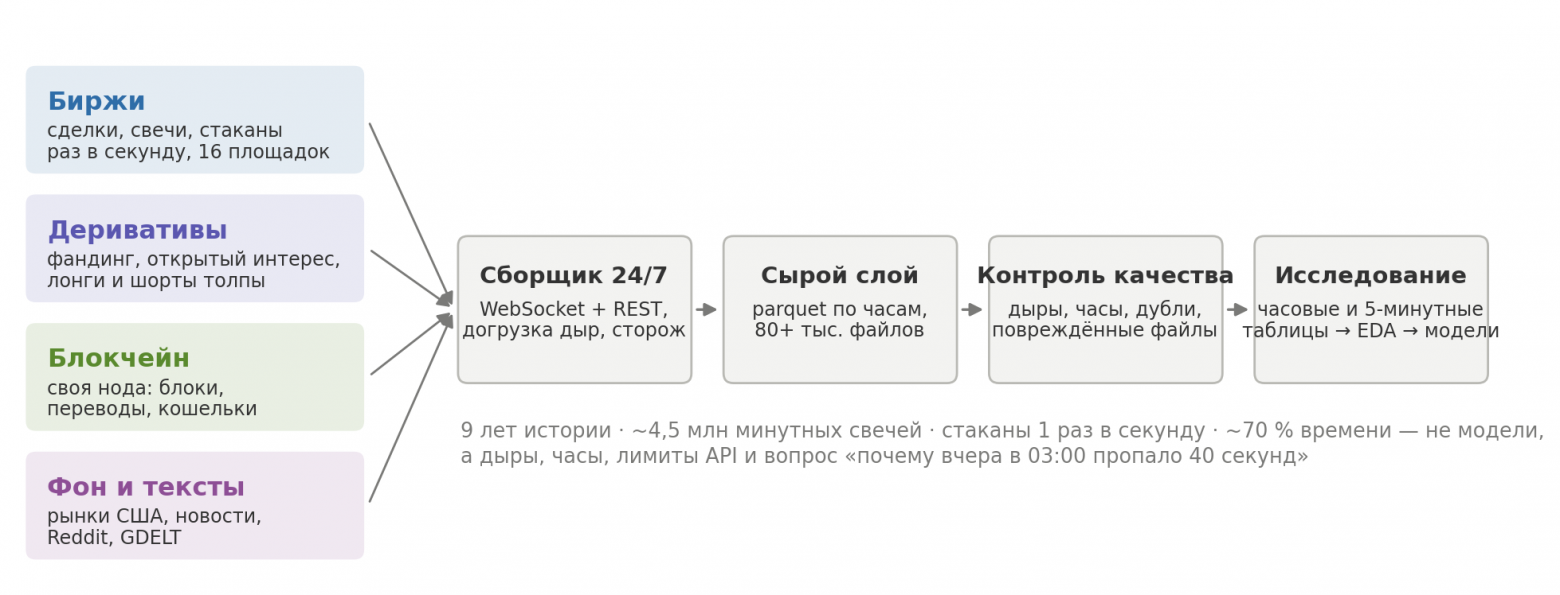
Конвейер данных. Всё левее «Исследования» работает круглосуточно и должно переживать любые сбои, включая сбои исследователя.
Объёмы: 9 лет минутной истории — около 4,5 млн свечей только на одну пару, снимки стаканов каждую секунду, больше 80 тысяч файлов в сыром слое. Сам объём — не проблема. Проблема в том, что у 16 бирж 16 представлений о прекрасном, и данные приходят «грязными»:
часы бирж расходятся на сотни миллисекунд, и «одновременные» события оказываются не одновременными;
биржи ограничивают число запросов и отдают историю кусками — дыры приходится догружать отдельно;
одна биржа отдаёт свежие данные только месячными архивами, поэтому «сейчас» у неё наступает в начале следующего месяца;
антивирус решил проверять каждый новый файл, и запись вставала на 32 секунды. Видимо, ему тоже было интересно, что в стакане;
поэтому есть сторож процесса, атомарная запись, повторы и ежечасная проверка качества. «Проблем: 0» в логе — лучшая строчка дня.
Скучно? Да. Но без этого всё остальное — гадание на кофейной гуще с очень красивой визуализацией. Об инфраструктуре редко пишут статьи, хотя именно в неё уходит больше всего времени.
Сырые данные: краткая сводка
Прежде чем что-то предсказывать, на данные надо просто посмотреть. Это как медосмотр: скучно, но иначе потом лечишь не то. Вот что видно сразу, без всякого машинного обучения:
Что смотрели | Что увидели |
|---|---|
Качество | Таблицы целые; около 57 тыс. значений очищено (в основном «замёрзшие» ряды, где источник неделями отдавал одно и то же). Дыры — это перерывы торгов самой биржи: 87 часов за 8,5 лет |
Типичный час | Ход меньше ±0,5 %; у 98 % часов — в пределах ±3,1 %. Но бывают и −24 %, и +29 % за час |
Хвосты | Ходы сильнее 5 «обычных» случаются в 0,23–0,40 % часов в год. По нормальному распределению — в 0,00006 %. Нормальное распределение на рынке — как нормальный трейдер: в учебниках есть, в природе не встречается |
Где торгуют | Перпы (фьючерсы) — 78–81 % оборота в 2025–2026 против 54 % в 2020-м. Доля Binance среди перпов упала с 93 % до 51 % |
Цена | От 0,023 (12.03.2020) до 2,97 (03.09.2021) и обратно к 0,2–0,3. Масштаб меняется в сто раз — сравнивать можно только нормированные величины |
Фандинг | Медиана 11 % годовых, но в 2020–2021 бывало до 200 % годовых: лонги платили за свою веру очень дорого |
Рынки США | С 2020 года ADA ходит вместе с Nasdaq (корреляция 0,19–0,51), чувствительность к нему — до 1,8. Самый бурный час — 15 UTC, открытие биржи в Нью-Йорке |
Сезонность | Выходные на 20–30 % спокойнее будней; самые бурные — понедельник и пятница. Минуты :00–:02 и :30 каждого часа на 20 % активнее остальных: роботы тоже живут по расписанию |
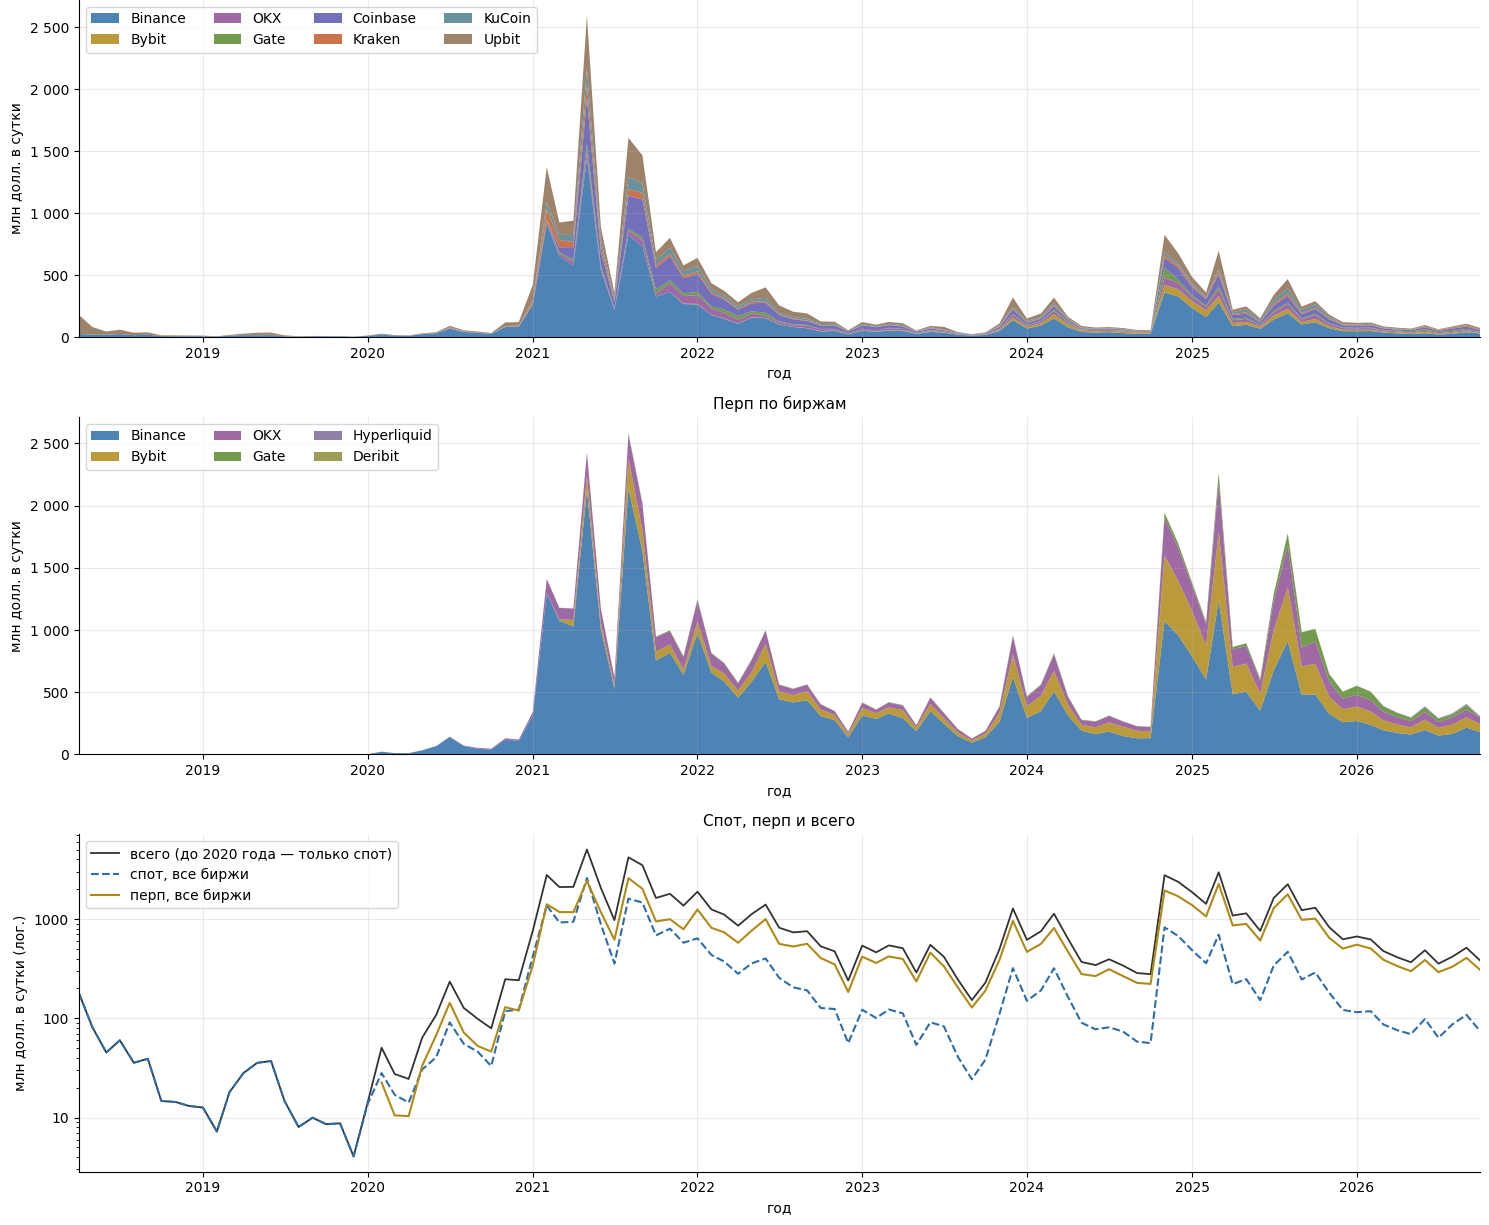
Оборот ADA по биржам. Пики — 2021 год (2,4 млрд долларов в сутки) и 2025-й. Перпы давно обогнали спот, а у Binance появились серьёзные соседи.
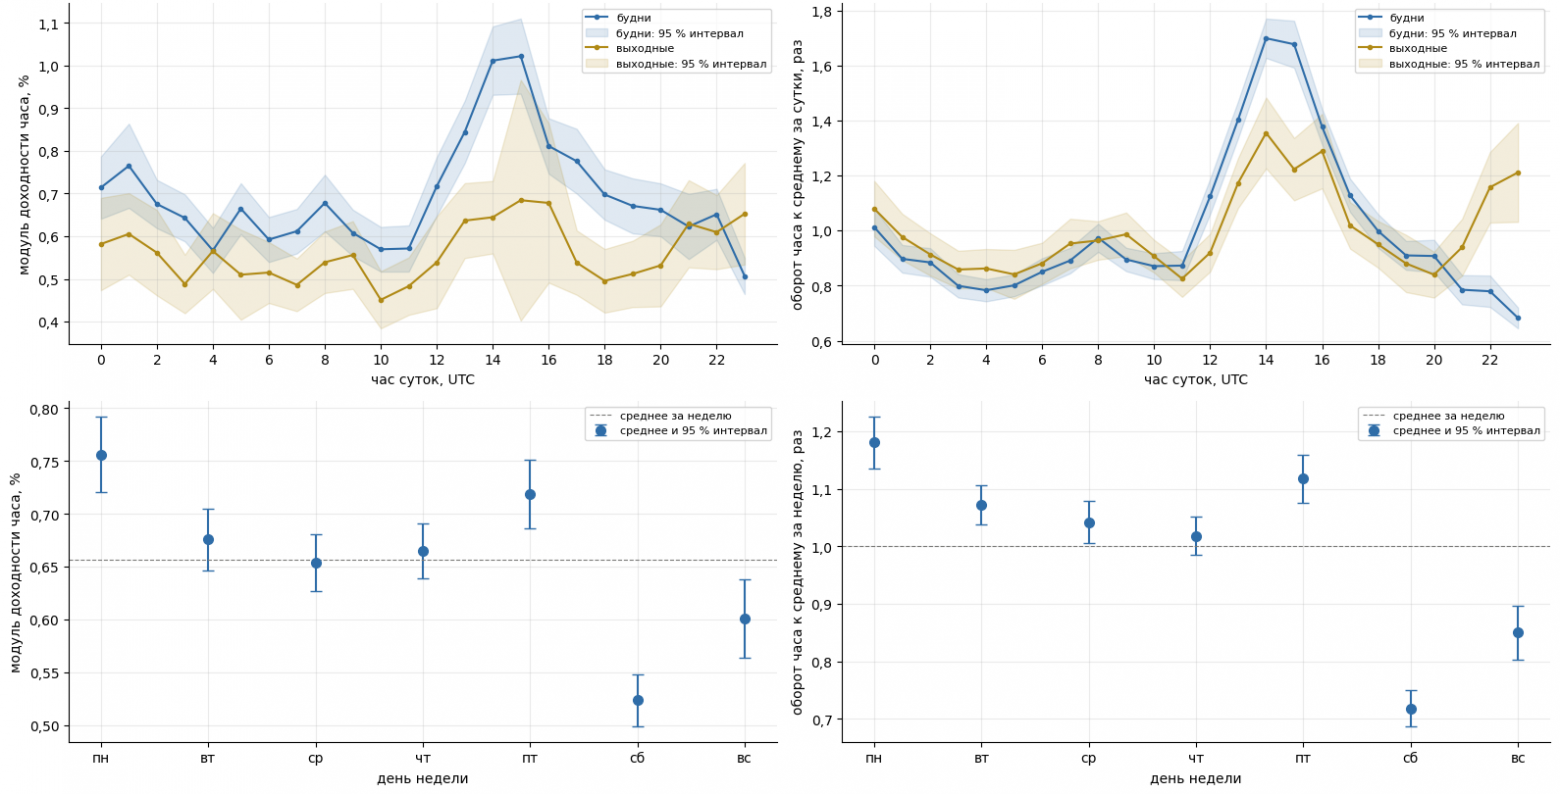
Ритм суток и недели за последние 2 года. Синий — будни, жёлтый — выходные. Пик в 14–15 UTC — Америка проснулась и пошла торговать.
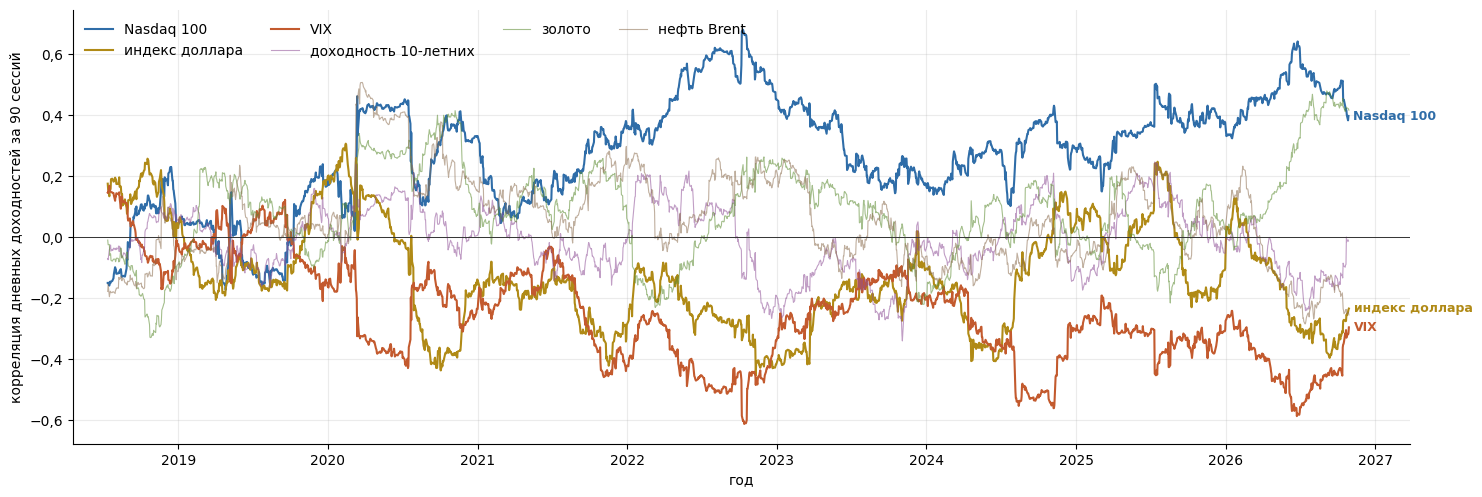
Скользящая корреляция ADA с рынками США. С 2020 года криптовалюта ходит в ногу с Nasdaq (синяя линия), а страх на рынке акций (VIX) — к падению ADA. Децентрализация децентрализацией, а Уолл-стрит по расписанию.
И ещё одно важное наблюдение, из-за которого всё сложнее, чем хотелось бы: рынок нестационарен. Распределения оборотов, открытого интереса и глубины стакана за последние годы совсем не похожи на прошлые (индекс сдвига распределения — 0,36–1,63 при «тревожном» пороге 0,25). Рынок 2026 года и рынок 2019-го — как одноклассники на встрече выпускников: вроде те же, но узнать трудно. Лечится нормировкой по прошлому окну: после неё ряды становятся стабильными (0,00–0,16), а связи часто усиливаются. Например, перекос лонгов толпы «как есть» был ниже планки случайности (0,48 от неё), а нормированный по прошлому окну — выше (1,24).
Первое знакомство: что за зверь цена ADA
Первый вопрос к любой цене: а не случайное ли это блуждание? Если цена — пьяный прохожий, который шагает влево-вправо наугад, искать нечего, можно расходиться. Проверка простая: у случайного блуждания разброс хода за q шагов ровно в q раз больше разброса одного шага. Отношение этих разбросов называют variance ratio:
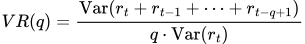
Здесь  — доходность одного шага,
 — дисперсия (разброс). У идеального пьяного прохожего
 . У ADA за час — 0,87, за сутки — 0,79: цена чуть чаще разворачивается, чем «должна». Прохожий слегка трезвее, чем кажется. Но эффект мельче комиссии: заработать на нём нельзя, зато он честно говорит о характере рынка.
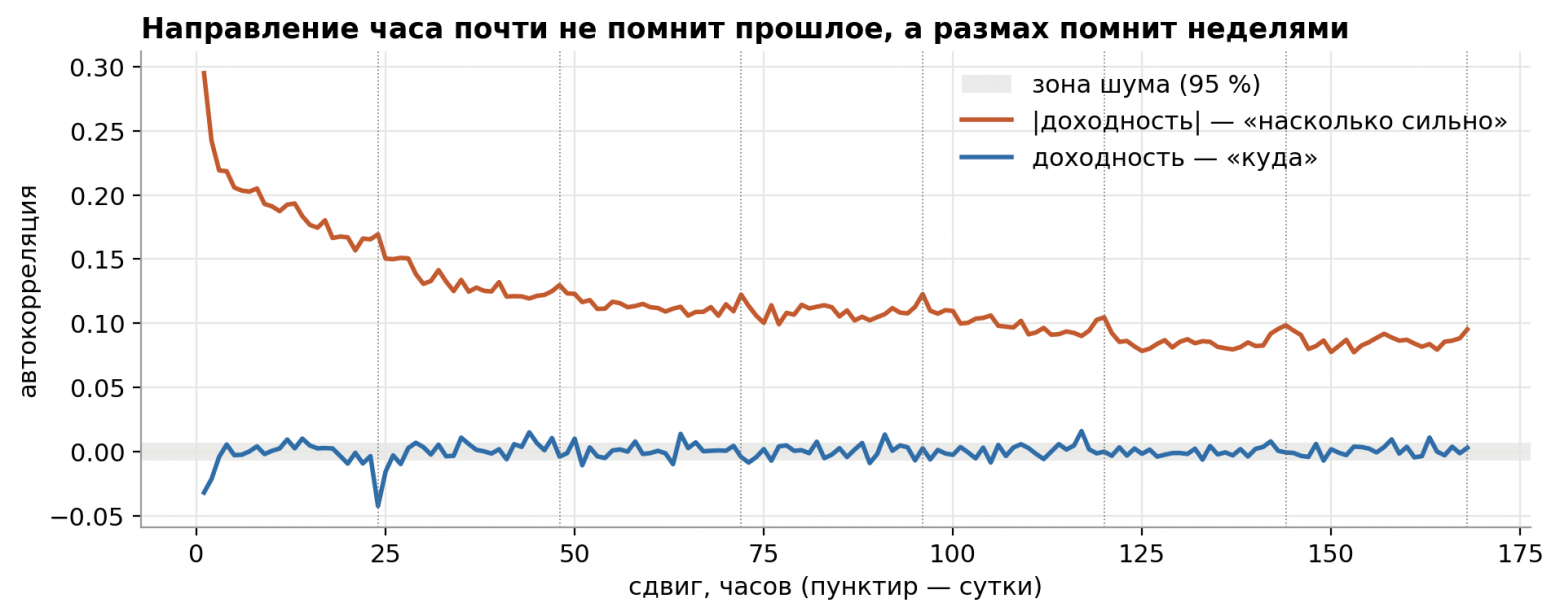
Автокорреляция — насколько сегодняшнее значение похоже на вчерашнее. У направления (синяя линия) памяти нет, у размаха (оранжевая) — на неделю вперёд. Это заметил ещё Мандельброт в 1963 году, и с тех пор рынок не передумал.
Второй факт: рынок помнит не «куда», а «насколько сильно». После бурного часа следующий тоже скорее бурный. Третий: время несимметрично. ADA падает «лестницей» — долго, нудно и ступеньками, а растёт «лифтом» — рывками. Всё вместе даёт первый важный вывод:
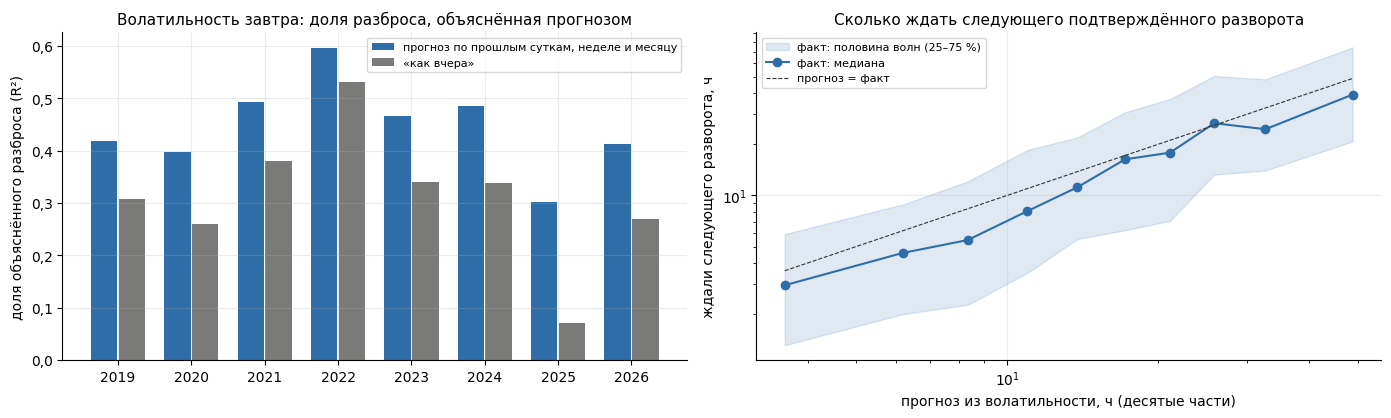
Слева: прогноз волатильности на завтра объясняет 30–60 % её разброса (синие столбики) — для рынка это очень много. Справа: можно оценить, сколько ждать следующего разворота. А вот направление — нет.
Размах предсказуем, знак — почти нет. Запомните эту фразу: она ещё вернётся в самый неудобный момент.
Что предсказывать: не цену, а фазу волны
Трейдеру не нужна «цена через час». Ему нужен ответ на вопрос: мы сейчас у дна, у вершины или где-то посередине? Поэтому целью стала фаза волны зигзага. Зигзаг — ломаная, которая соединяет вершины и впадины, если пропустить мелкие колебания. Разворот засчитывается, когда цена отошла от экстремума на порог — 4,5 %, примерно обычный дневной ход ADA. За 8,5 года таких волн набралось 3 334 — чуть больше одной в сутки; типичная волна — 7,9 % хода и около 11 часов.
Подвох в том, что зигзаг перерисовывается. Пока цена не отошла на порог, никто не знает, была ли вершина настоящей:
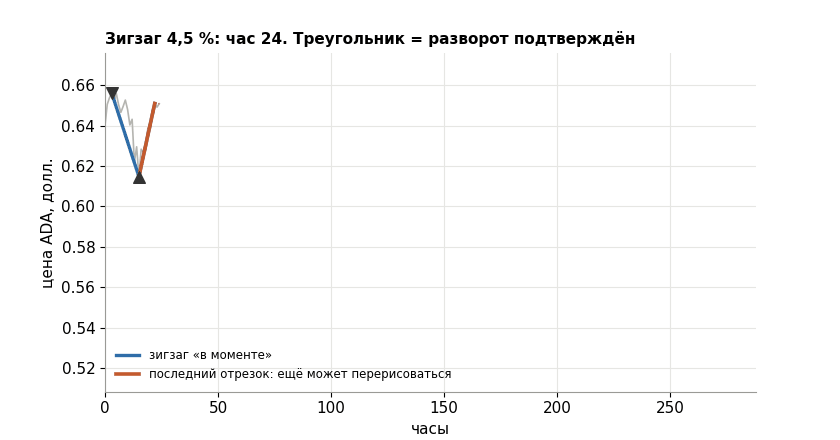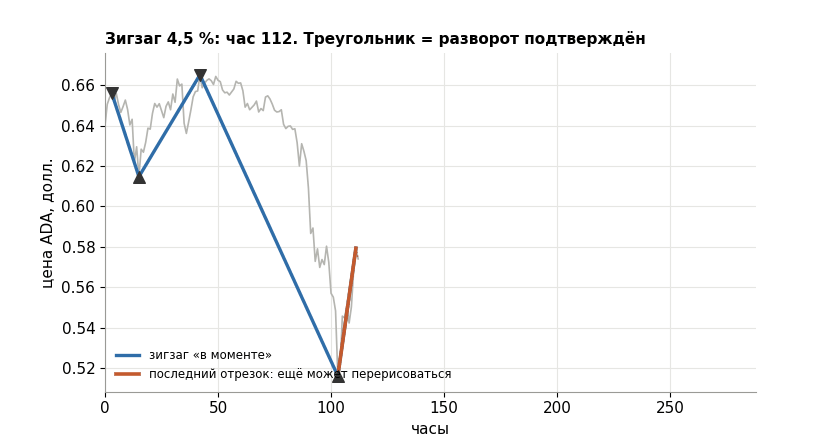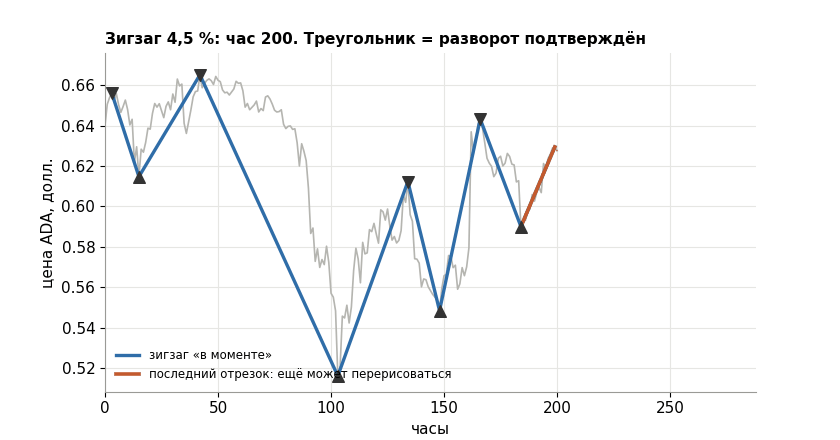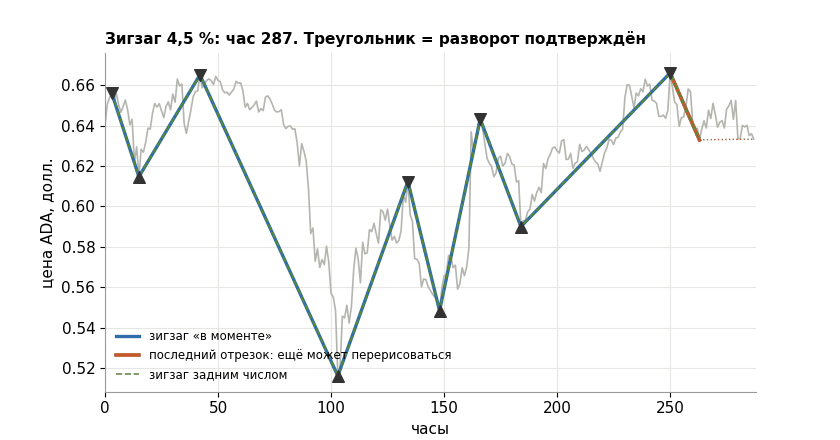
Синий — зигзаг, каким он был известен в каждый момент. Оранжевый отрезок ещё может переписаться. В конце пунктиром — зигзаг задним числом. Именно на таких красивых зигзагах задним числом строятся многие чудо-стратегии из интернета: в прошлом все развороты видны отлично.
Разворот подтверждается в среднем через 4 часа после настоящей вершины, а окончательная разметка свечи становится известна только через 32 часа. Больше трети всех свечей (36 %) живут в «слепой зоне» между настоящим разворотом и его подтверждением. Предсказывать будущее, когда даже прошлое известно с опозданием, — отдельное удовольствие.
Каждая свеча получает две метки: направление волны (рост или падение) и уровень от дна (0) до вершины (1). Хитрость: дно и вершина — соседи по циклу, а не концы линейки. После вершины начинается спуск, после дна — подъём. Поэтому фазу удобно положить на окружность:
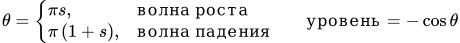
Здесь  — доля пройденного пути волны. Рост идёт по правой половине круга снизу вверх, падение — по левой сверху вниз:
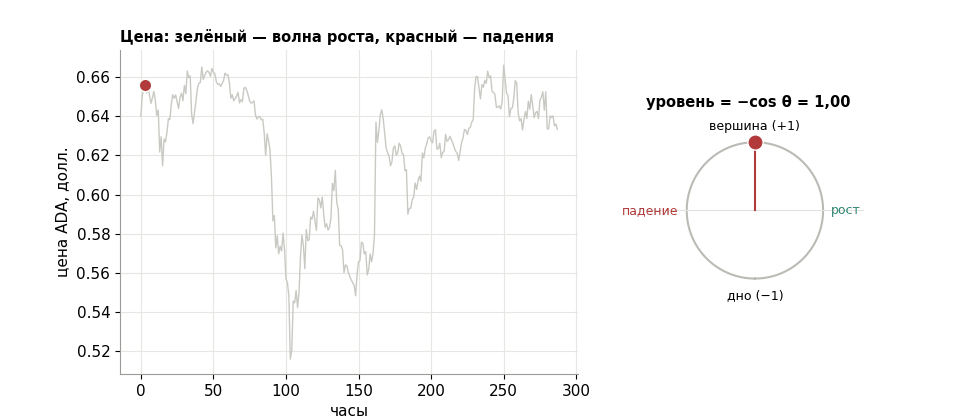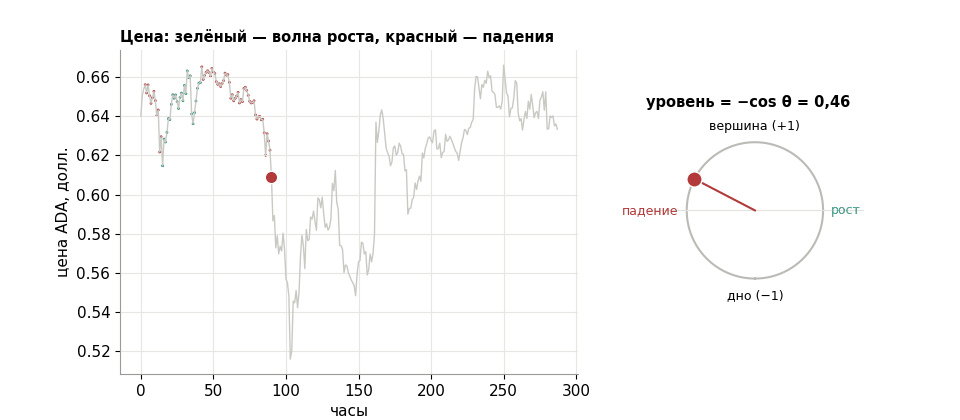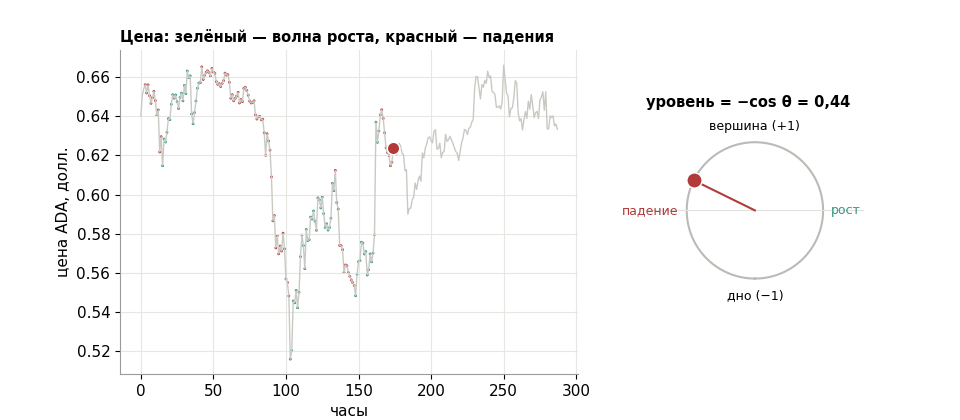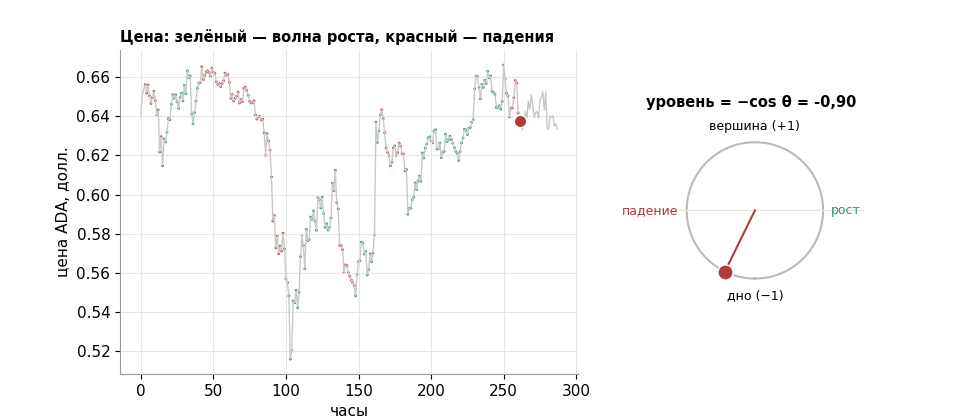
Фаза волны «вживую»: точка бегает по кругу вместе с ценой. Уровень −1 — дно, +1 — вершина. Если долго смотреть, начинаешь чувствовать рынок. Не поддавайтесь.
И сразу неприятное открытие: сам зигзаг уже очень много знает о фазе. Если цена откатила от вершины на половину порога, вершина окажется настоящей примерно в половине случаев, а при откате на 90 % порога — в 81 %. Это закон случайного блуждания, и он работает без всякого машинного обучения. Отсюда главный вопрос всей работы: признак знает что-то новое или просто пересказывает то, что видно по самой цене?
Три ловушки, которые рисуют сигнал из ничего
Признаюсь честно: каждый раз, когда результат мне нравился, я искал, где ошибся. В трёх случаях из трёх — нашёл. Самое неприятное, что каждая из этих ловушек выглядела не как ошибка, а как открытие. Ниже — три ловушки, сначала по-человечески, а формулы спрятаны под спойлеры.
Ловушка 1. Средняя месяца знает будущее
Представьте прогноз погоды: «если сегодня теплее, чем в среднем за этот месяц, то дальше в этом месяце похолодает». Проверяем на архиве — работает! Почти всегда. Потому что средняя за месяц посчитана по всем дням месяца, включая будущие: если сегодня выше средней, остальные дни обязаны «дотянуть» её вниз. Это не прогноз, это арифметика.
С ценой то же самое. Хочется проверить, устойчива ли связь, и посчитать её отдельно в каждом месяце. Но если признак связан с уровнем цены, сравнение внутри месяца подсматривает в конец месяца. Проверка на чистом случайном блуждании, где связи нет по определению:
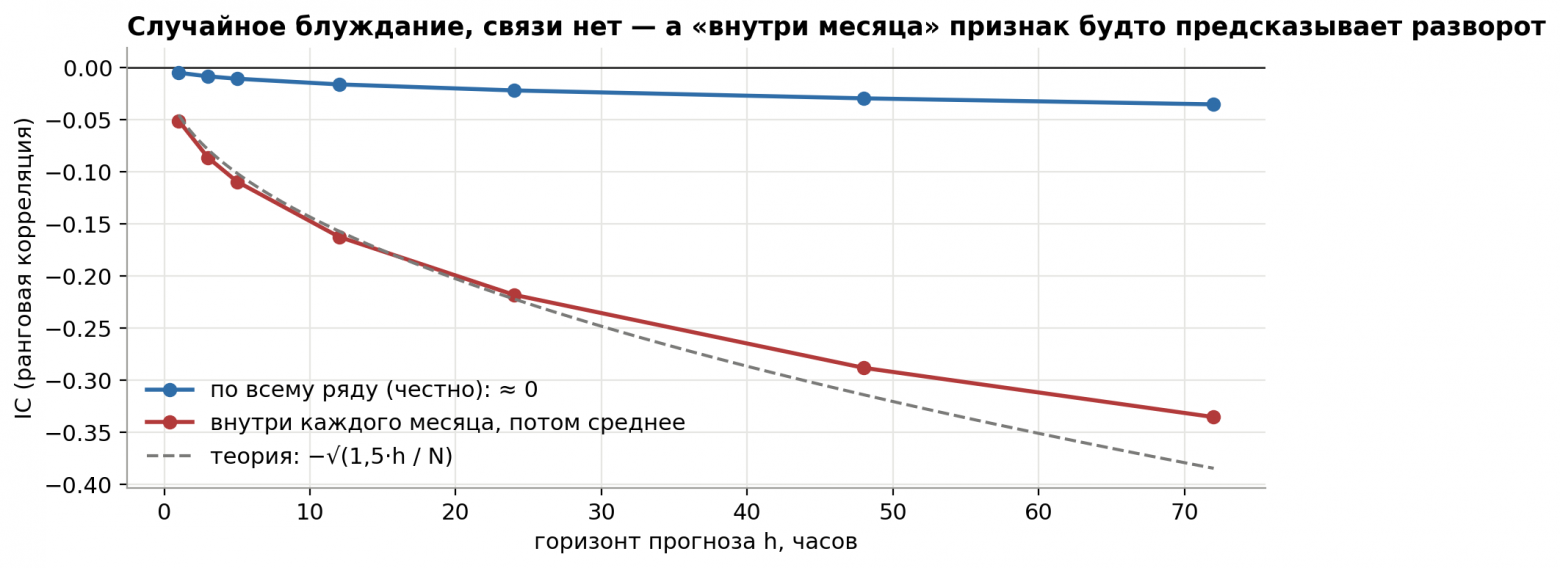
300 случайных блужданий. По всему ряду связь ≈ 0 (синяя линия), а «внутри месяца» признак будто бы предсказывает разворот (красная). Причём ровно по формуле (пунктир).
На реальных данных эта ловушка однажды выдала мне «лучший сигнал разворота» с IC −0,13. Я уже мысленно покупал спорткар. Сигнал оказался артефактом целиком. Лекарство: нормировать и сравнивать только по всей истории или по прошлому окну, никогда — внутри календарного куска.
Формула для любителейЛожная связь внутри блока длины  при горизонте прогноза
 (оба — в часах):
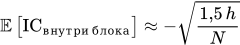
Для месяца ( часов) и прогноза на сутки (
 ) это −0,22 — больше, чем у большинства настоящих сигналов.
Ловушка 2. Зонтики предсказывают мокрый асфальт
Продажи зонтиков отлично «предсказывают» мокрый асфальт. Но не потому, что зонтики что-то знают, а потому что оба следуют за дождём. Чтобы проверить, знают ли зонтики что-то сами, надо сравнивать только дни с одинаковой погодой.
На рынке «дождь» — это сама цена. Фандинг связан с фазой волны в 3 раза сильнее случайного уровня: в росте он растёт, в падении падает. Но он просто пересказывает, куда шла цена, а это зигзаг знает и так. Поэтому каждый момент сравниваем только с его двойниками — моментами, где зигзаг выглядит точно так же: то же направление, та же глубина отката, тот же обещанный уровень. Получилось 3 735 групп двойников, в среднем по 38 свечей:
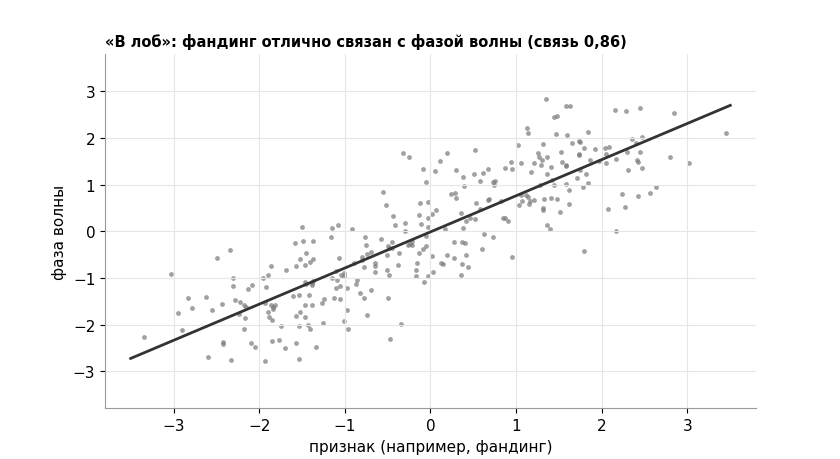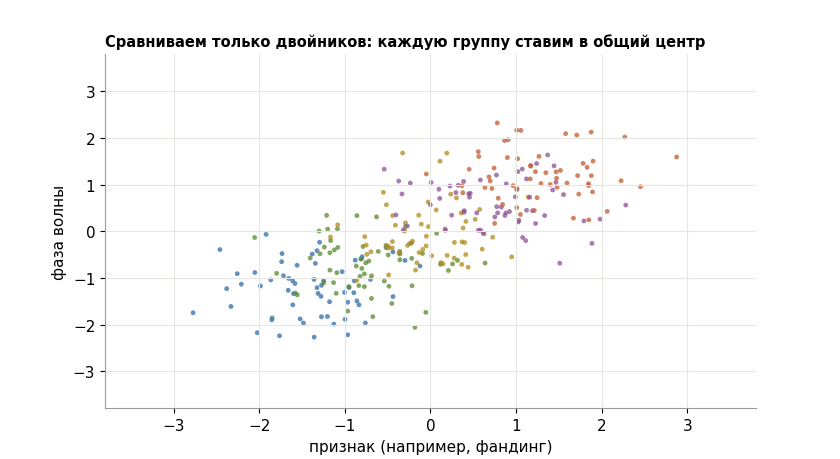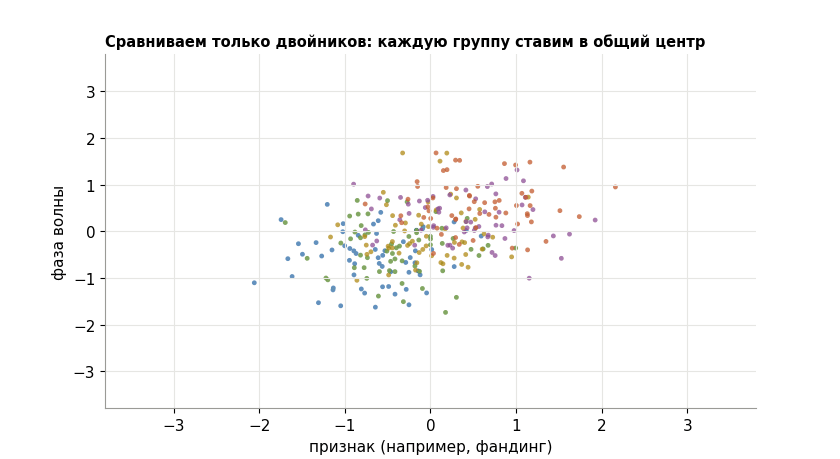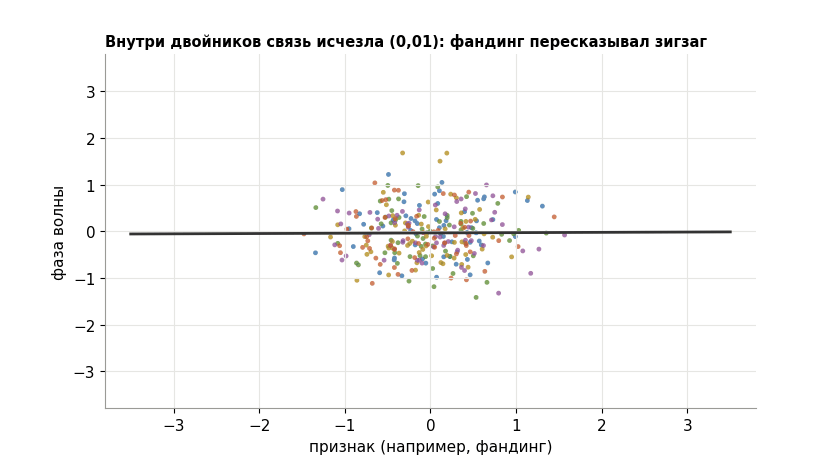
«В лоб» связь сильная. Но когда каждую группу двойников ставим в общий центр, связь исчезает: признак пересказывал зигзаг.
А теперь то же самое по всем признакам сразу:
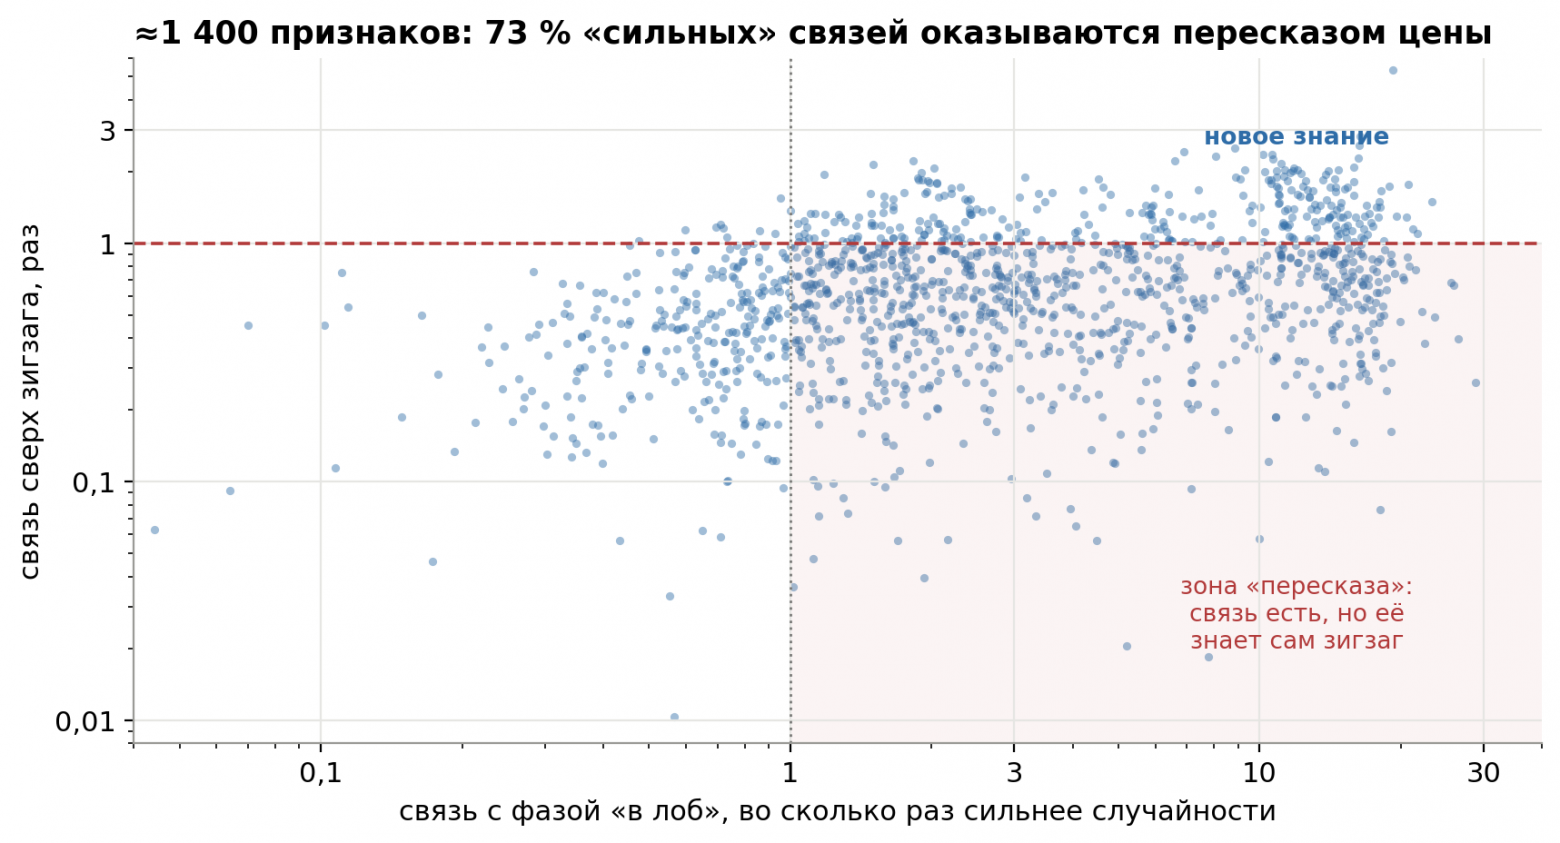
Каждая точка — признак. По горизонтали — связь с фазой «в лоб», по вертикали — сверх зигзага. Почти три четверти «сильных» связей оказываются пересказом цены.
Формула для любителейОстаток цели относительно двойников — то, чего зигзаг не знал:
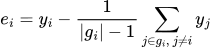
Здесь  — группа двойников свечи
 . Средняя берётся без самой свечи, иначе она частично «предсказывает себя».
Ловушка 3. Линейка, которой меряют случайность, тоже может врать
Как понять, что связь сильнее случайной? Представьте два рулона обоев с узором. Если сдвинуть один рулон относительно другого, рисунки перестанут совпадать, но сам узор на каждом рулоне не изменится. Так и здесь: сдвигаем цель во времени минимум на 6 недель. Настоящей связи после сдвига быть не может, а вся «похожесть» рядов — тренды, плавность, чередование волн — остаётся. Повторяем 50–200 раз и получаем, что даёт чистое совпадение:
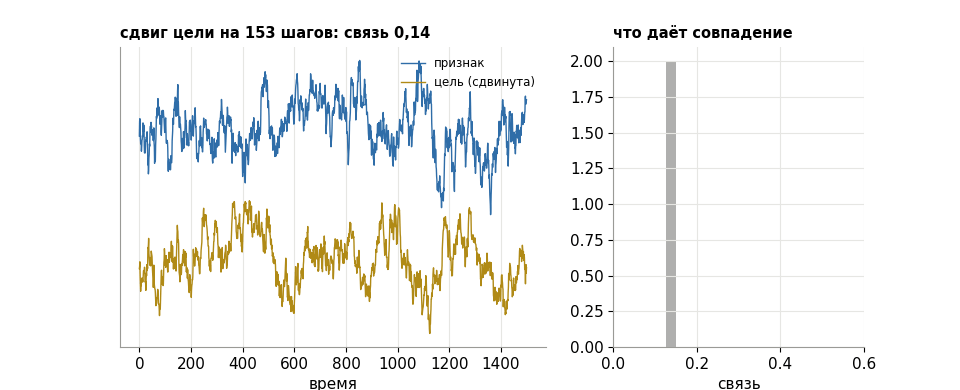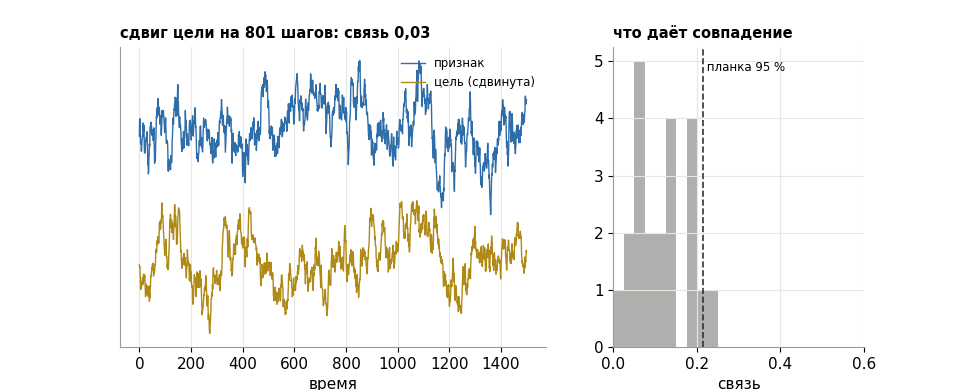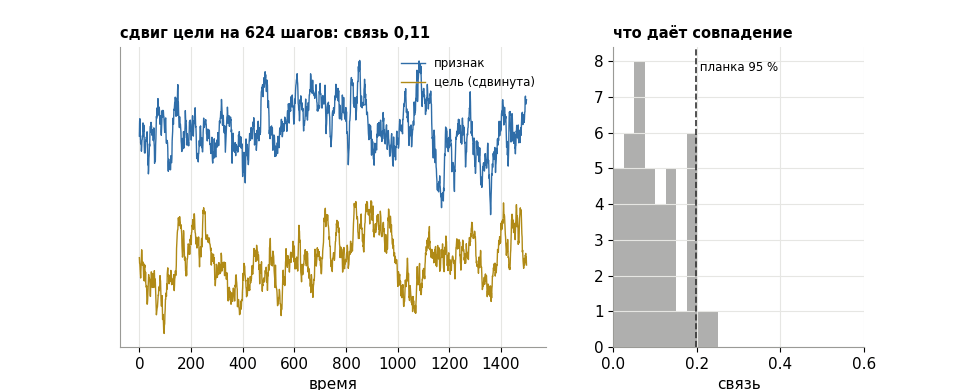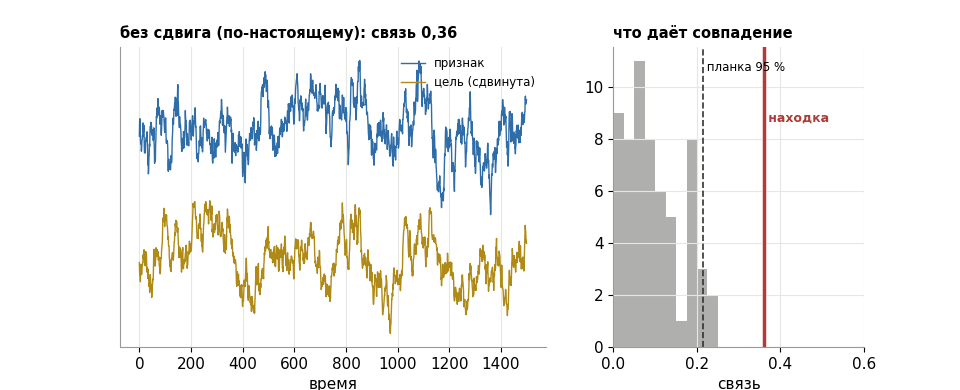
Сдвигаем цель — связь рвётся, гистограмма копит «случайные» значения. Пунктир — планка: случайность превышает её только в 5 % сдвигов. Красная линия в конце — настоящая находка, которая через планку перепрыгивает.
Казалось бы, всё честно. Но у этой линейки было два дефекта, и оба я нашёл не сразу:
сначала она была слишком строгой: я сдвигал цель вместе с группами двойников, и для признаков, связанных с ценой, планка задиралась до 12 раз. Настоящие сигналы отбрасывались как «случайность»;
потом оказалась слишком мягкой: двойники не учитывали сочетание «сколько волна уже прошла × в какую сторону». Признак, который просто повторял это сочетание, проходил планку с запасом в 5 раз, ничего нового не зная.
Как такое ловить? Контролем, который обязан провалиться. Подаём на вход заведомо пустой признак — чистый шум или саму цену. Если пустышка «проходит» проверку, сломан не рынок, а линейка. Именно так и нашёлся второй дефект. После починки (признак сначала очищается от всего, что знает зигзаг, отдельно для роста и падения) контроль снова честно проваливается.
Вот почему эта работа сложна по-настоящему: мало найти сигнал, надо ещё доказать, что не сломан сам прибор, которым его нашли. А прибор, в свою очередь, проверяется другим прибором. Где-то на третьем уровне начинаешь понимать философов.
Формула для любителейПланка — 95-й процентиль связи на сдвигах:
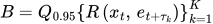
 — планка,
 — 95-й процентиль,
 — сила связи признака
 с остатком цели
 ,
 — величина сдвига (не меньше 6 недель),
 — число сдвигов.
Ловушка 3½. Если проверить много гипотез, что-нибудь «сработает»
Попросите 260 человек подбросить монетку 5 раз. Пять орлов подряд выпадают с вероятностью 1/32, так что примерно у восьми человек получится «идеальная серия». Это не талант — это 260 попыток. С гипотезами то же самое: из 260 проверенных около 13 «пройдут» на уровне p < 0,05 просто случайно. Поэтому на каждую семью гипотез накладывается поправка на число попыток.
Формула для любителейПоправка Бенджамини — Хохберга. Сортируем p-значения по возрастанию. Гипотеза с номером  в этом списке засчитывается, только если

где  — сколько гипотез проверено всего, а
 — допустимая доля ложных открытий (например, 5 %).
Цена как текст: буквы, трансформер и эволюция
Раз языковые модели так хороши с текстом, почему бы не превратить график в текст? Ведь трейдеры десятилетиями «читают» график.
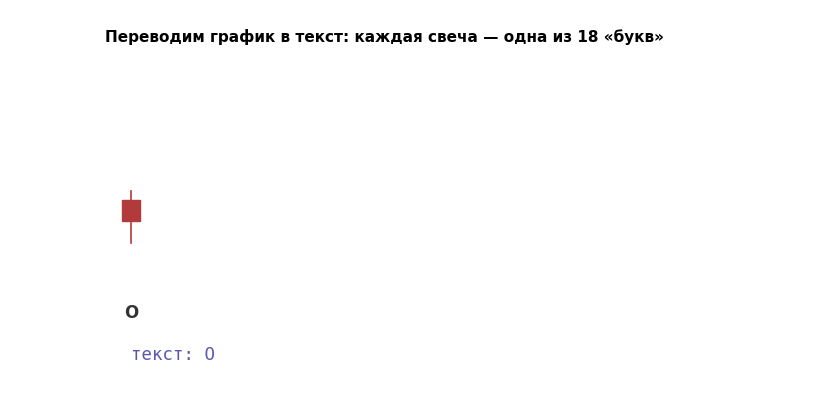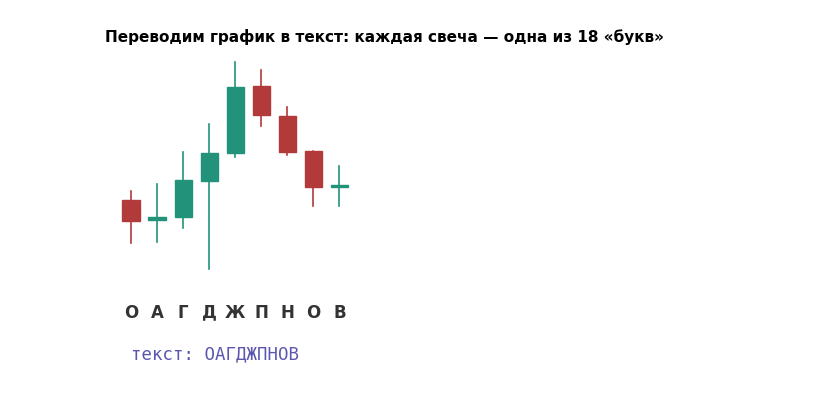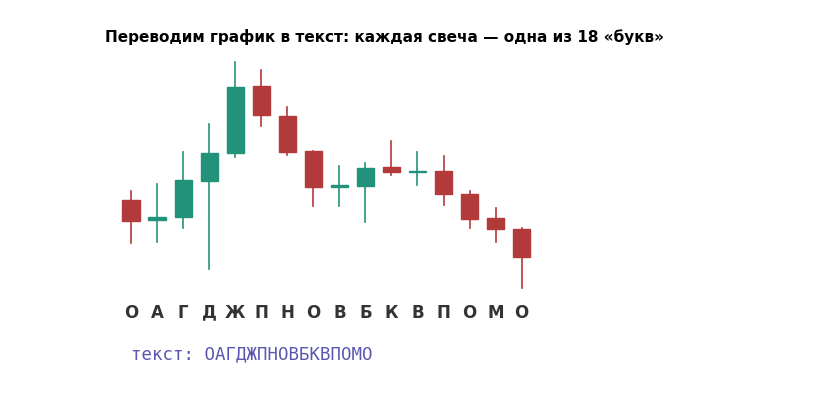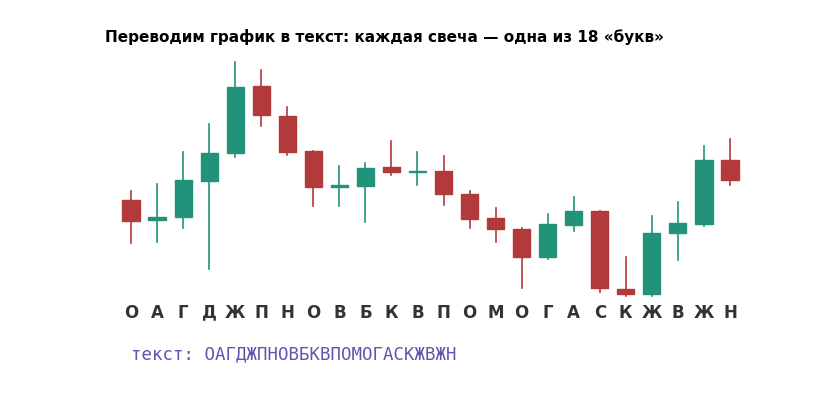
Упрощённый «переводчик»: каждая свеча — одна из 18 букв (рост или падение × маленькое, среднее или большое тело × где длиннее тень). График превращается в строку.
Слова
Дальше всё как в лингвистике. «Слова» — последовательности из 1–4 свечей-букв на пяти таймфреймах, от 5 минут до суток. Всего около 1,7 млн слов. Для каждого проверили: предсказывает ли оно, что будет дальше? После поправки на множественность на каждом таймфрейме выживает 0–4 слова, и ни одно не прибыльно на свежих годах. Случайная цена с тем же разбросом даёт почти столько же «значимых» слов. Язык свечей существует, но разговаривает он в основном о погоде.
Классические свечные паттерны с красивыми названиями — «молот», «падающая звезда», «поглощение», «утренняя звезда» — тоже проверены: сверх зигзага с фазой волны связан 0 паттернов из 30.
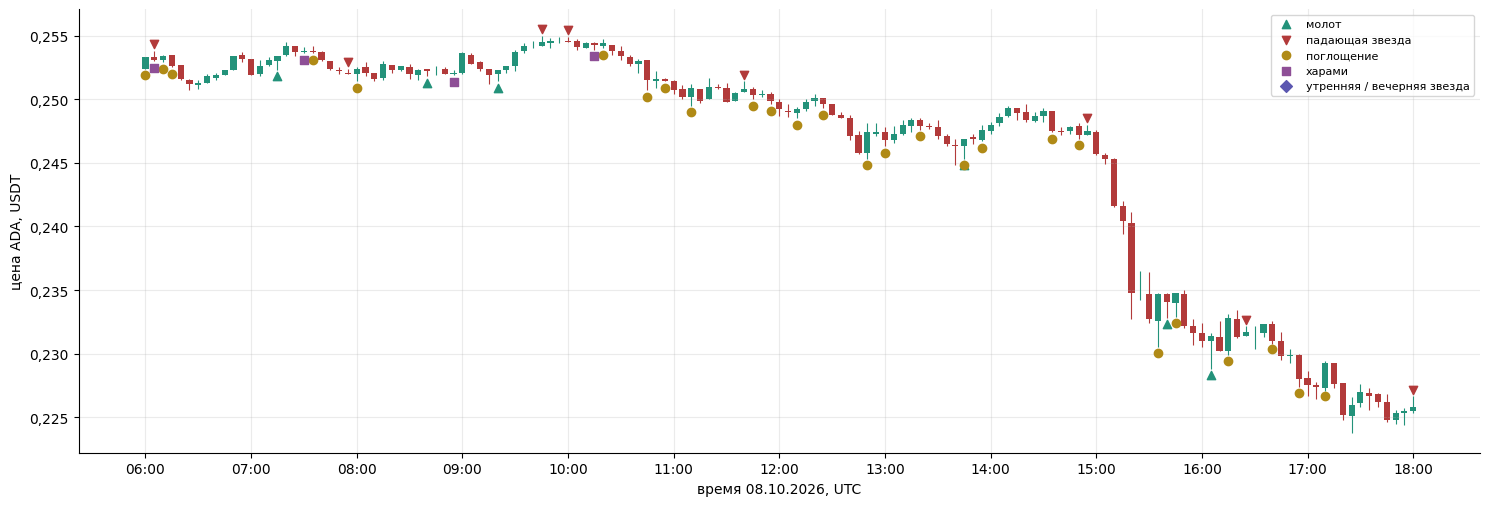
5-минутные свечи и найденные на них паттерны. Звучат как названия приёмов кунг-фу, работают как гороскоп.
Трансформер
Хорошо, скажете вы, n-граммы — прошлый век. Давайте настоящую нейросеть! Трансформер читал окно из 48 часовых и 24 пятиминутных свечей, у каждой — 11 чисел (доходность, тело, тени, оборот, доля агрессивных покупок и т. д.). Обучение — как у больших языковых моделей:
самообучение без цели на 2018–2021 годах: закрыть часть свечей и угадать их (как BERT угадывает пропущенные слова) и предсказать следующие (как GPT). 129 тысяч окон, ошибка упала с 2,51 до 1,66 — сеть явно что-то выучила;
дообучение год за годом на направление и уровень волны, только на тех целях, которые были известны к началу года.
Результат: представление окна от трансформера (96 чисел) угадывает направление волны с AUC 0,72–0,76. Ровно столько же дают главные компоненты свечей — простейшее сжатие, которое считается за секунду без всякой видеокарты. Состояние зигзага даёт 0,78–0,82, а зигзаг вместе с трансформером — не лучше одного зигзага. Трансформер выучил язык свечей в совершенстве, но рассказать ему было нечего.
Эволюция формул
Если нейросеть не придумала, пусть придумает сама природа. Генетическое программирование выращивает формулы так, как эволюция выращивает виды:
Популяция. Случайные формулы-деревья из кирпичиков: доходности за разные окна, объём, доля покупок, ход BTC, фандинг, открытый интерес и операции над ними (сложить, умножить, разделить, среднее за окно, изменение за окно, разброс).
Отбор. Каждая формула получает оценку «приспособленности» — насколько хорошо она связана с будущим на обучающих годах, минус штраф за длину (чтобы не разрастались).
Скрещивание. Две хорошие формулы обмениваются кусками: часть одного дерева пересаживается в другое.
Мутации. Случайный кусок формулы заменяется новым.
Повтор. Лучшие переходят в следующее поколение, и всё сначала.
Для наглядности я запустил небольшую эволюцию заново на реальных часовых данных ADA: 160 формул, 24 поколения, цель — ход цены за следующие сутки, обучение на 2019–2022, проверка на 2023–2026, которые эволюция не видела:
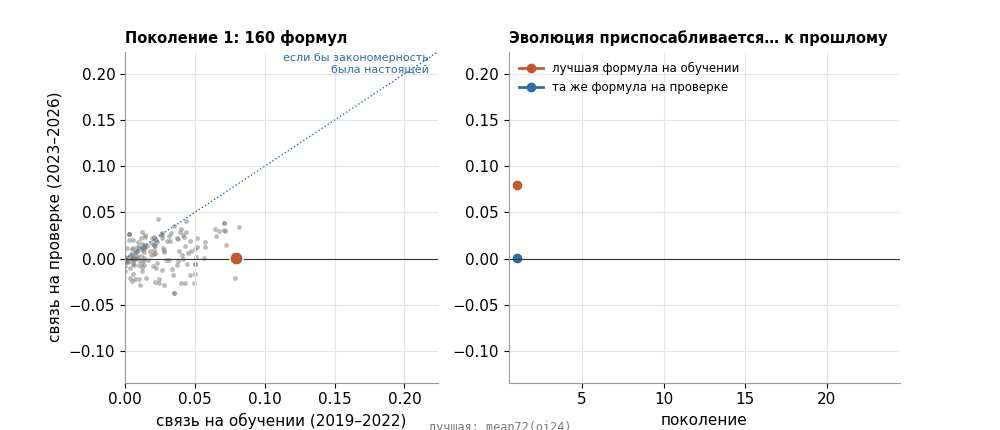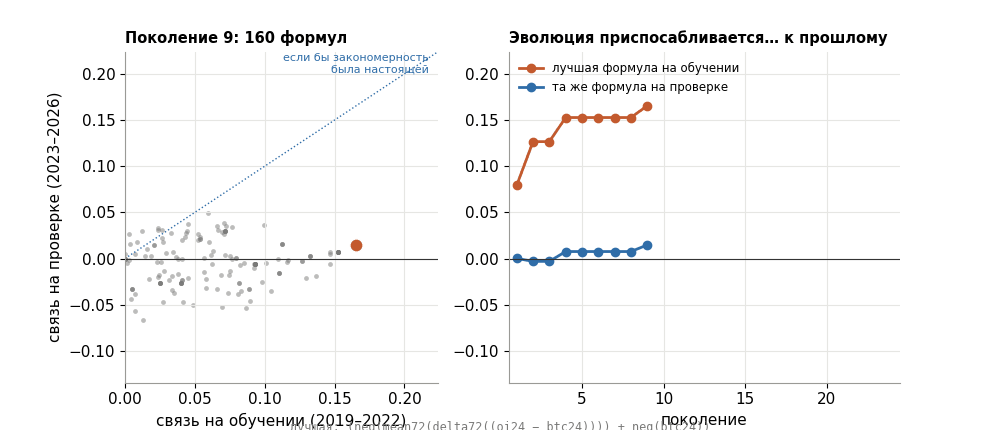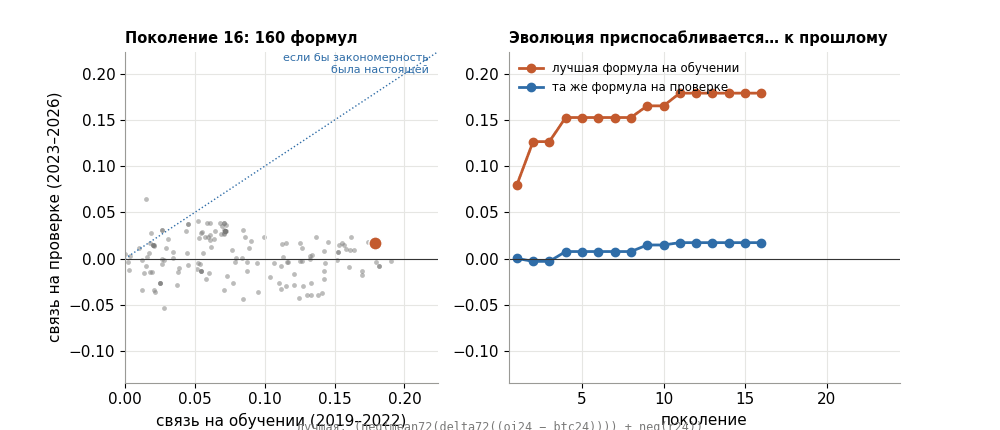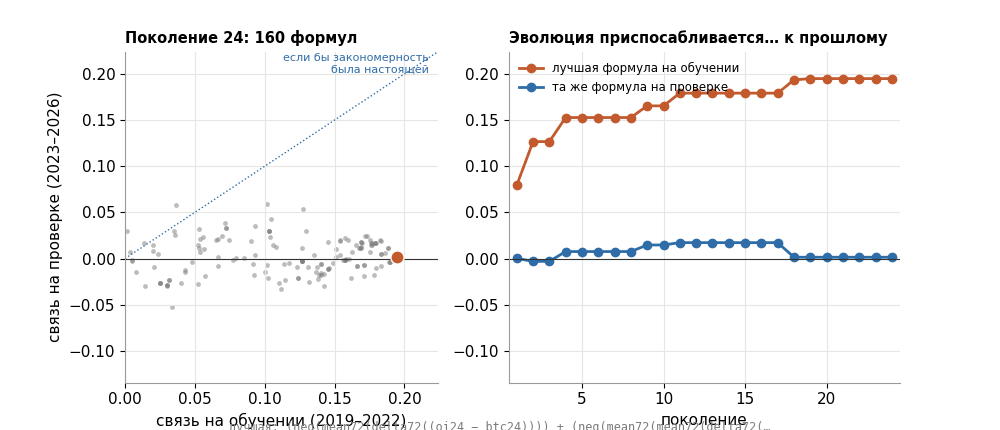
Слева: каждая точка — формула (связь на обучении против связи на проверке). Справа: лучшая формула поколения. На обучении она растёт с 0,08 до 0,19, на проверке остаётся около нуля.
Эволюция блестяще приспосабливается — к прошлому. К 24-му поколению она вывела многоэтажную формулу из сглаженных изменений открытого интереса против хода BTC, которая на обучающих годах выглядит как машина для печати денег (IC 0,19!). На новых годах та же формула даёт 0,001. В основном расчёте исследования было всё серьёзнее: 300 формул × 20 поколений, приспособленность считалась по худшей из трёх эпох обучения, чтобы эволюция не влюблялась в одну удачную эпоху. Итог: на непросмотренных годах держится 1 формула из 28.
Миллион формул на видеокарте
Последний аргумент — грубая сила: 1 148 160 формул вида «взвешенная сумма свойств свечи за последние N свечей». Лучшая для направления дала связь 0,062. А лучшая на сдвинутой цели, где связи быть не может, — 0,057 в медиане и 0,068 в 95 % сдвигов. То есть лучшая из миллиона почти всегда выглядит сильной. Это важная мысль, и она нам ещё пригодится:
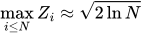
Если перебрать N случайных вариантов, лучший окажется примерно на √(2·ln N) сигм выше нуля. Для миллиона это 5,3σ. Результат «один на миллиард», полученный честным перебором шума. Запомните эту формулу до раздела о копитрейдерах.
Фабрика безумных теорий
Раз уж проверять — так всё. Гипотеза, ожидаемый знак и параметры записываются в файл до взгляда на проверочные годы (это называется предрегистрацией: нельзя сначала выстрелить, а потом нарисовать мишень). Последний год вообще отложен — на него можно только смотреть.
Семья | Что проверяли | Сколько | Итог |
|---|---|---|---|
Классический теханализ | RSI, MACD, скользящие средние, Supertrend, VWAP, Боллинджер, пробои | десятки | не работает после 2022 года |
Теории трейдеров | кульминация объёма, снятие ликвидности, дивергенции, сжатие, поглощение, «магниты» | 19 | выжила одна — толпа на BTC |
Машинное обучение | LightGBM, CatBoost, обучение с подкреплением | сотни моделей | IC 0,02–0,07, знак гуляет по годам |
Эконофизика | пузыри Сорнетте, энтропия, мультифракталы, «тяжёлые хвосты» | ≈ 170 | видят размах, а не направление |
Поведенческие финансы | «навес» нереализованной прибыли, якорь годового максимума, торговые сессии | ≈ 25 | месячный импульс в разных обёртках |
Экология и эпидемии | лонги и шорты как хищник и жертва, «заражение» рынка, синхронизация | ≈ 115 | цикла нет, рынок — одна популяция |
«Безумные» теории | Луна, Меркурий, Фибоначчи, Ганн, круглые уровни, праздники | 260 | 15 «значимых» при 13 ожидаемых случайно |
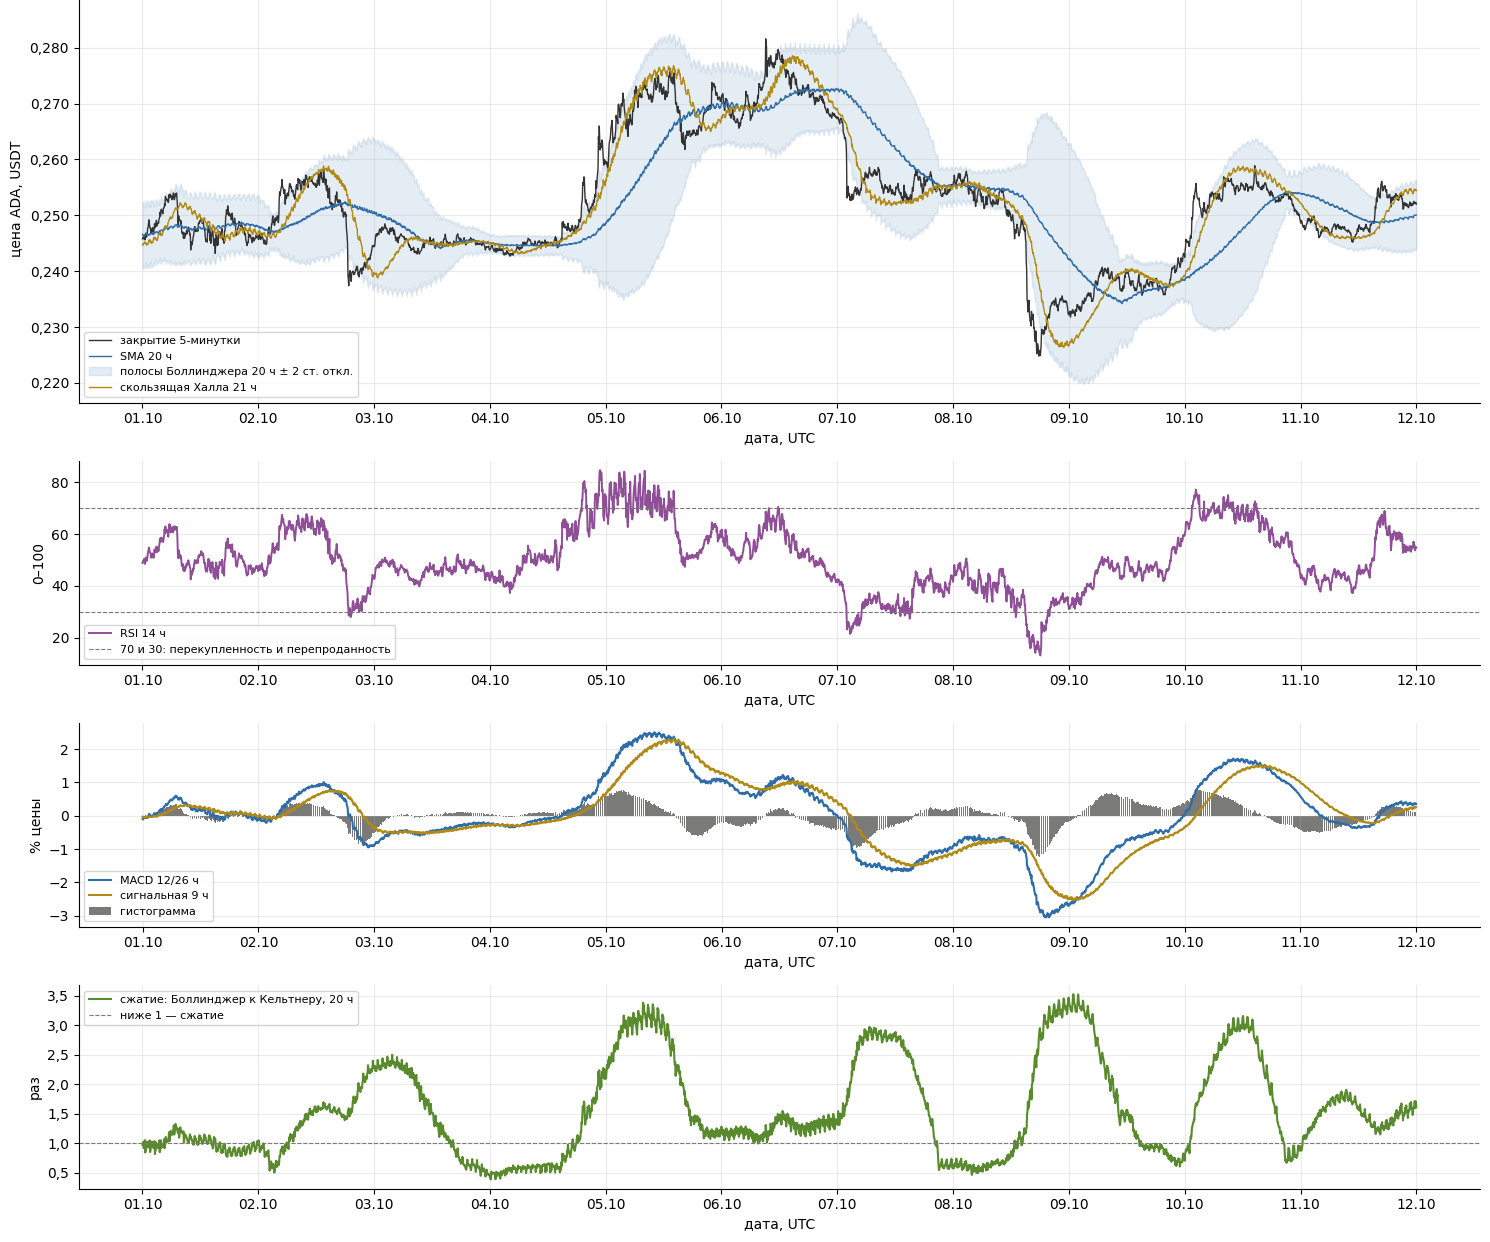
Классика на графике: скользящие средние и полосы Боллинджера, RSI, MACD, сжатие. Красиво, наглядно, знакомо каждому трейдеру — и, как покажет галерея ниже, о будущем сверх самой цены не знает почти ничего.
Немного о последней строке таблицы:
Уровни Фибоначчи удерживают цену в 45,7 % случаев, случайные уровни — в 46,1 %. Золотое сечение проиграло генератору случайных чисел.
Ретроградный Меркурий оправдан за отсутствием состава. Луна — тоже, хотя на суде держалась уверенно.
Народные приметы трейдеров совпали со знаком данных в 22 случаях из 43. Ровно как монетка, только с большей уверенностью в голосе.
Кунсткамера: находки, которые не стали стратегией, но заслуживают витрины
Покупай слухи, продавай факты — в цифрах. За 30 дней до крупных обновлений сети ADA обгоняла BTC до +24 %, а за 7 дней после — отставала на 12 %. 7 случаев из 8. Выборка маленькая, поэтому это экспонат, а не стратегия.
Зарплатный эффект. Последний день месяца у ADA слабый, первые 2–3 дня — сильные: около +1,5 % на сделку, 8 лет из 9. Кто-то явно получает зарплату и идёт покупать.
Американцы платят больше — значит, знают? Когда на американской бирже ADA дороже, чем на остальных, следующие трое суток цена в среднем растёт на 1,17 %. Спрос из США не обманывает, но и не кормит: после комиссий торговать слабо.
Обвал возбуждает рывок вверх сильнее, чем рывок — обвал. Модель «самовозбуждающихся» событий (процесс Хоукса) говорит: после резкого падения шанс резкого роста выше (0,25 против 0,18). Лестница вниз, лифт вверх.
ИИ-трейдер, который умел только одно. Агент на обучении с подкреплением показал ×3–4 в годы обвалов. Аудит нашёл, что доходность шорта считалась как −r вместо ln(2 − eʳ). Исправили одну формулу — гений исчез. Мораль: если ИИ зарабатывает только на падениях, проверьте, как он считает шорты.
Деньги на столе, но стол платный. После расчёта высокого фандинга цена в среднем сдвигается на 0,09–0,12 %. А комиссия туда-обратно — 0,14 %.
«Карта ликвидаций» — это переписанный график цены. Популярные карты, где «лежат» ликвидации и куда «притянет» цену, на данных не показали ни магнитов, ни разворотов после их снятия.
Ликвидации — будильник дна. С 3 октября 2026 года живой сборщик видел принудительное закрытие позиций ADA на 25 млн долларов. Один из крупнейших всплесков — 1,6 млн долларов за час 8 октября — пришёлся ровно на дно волны. Но эпизодов пока два-три: для вывода нужно копить месяцы.
Толпа теряет деньги не в обвалах, а понемногу каждый час. Как подписка, которую забыли отменить.
Один день решает три года. 2 марта 2025 года ADA выросла на 60 % за день. Этот день в одиночку определил итог трёхлетнего бэктеста у нескольких стратегий и подарил им пару «значимых» корреляций.
Самые интересные находки: что выжило
Сначала — общая картина. Вот три десятка признаков из всех семейств: толпа и деривативы, потоки и биржи, внешний фон, цена и волны, классический теханализ. Для каждого — две меры: связь с фазой волны «в лоб» и то, что от неё остаётся сверх зигзага.
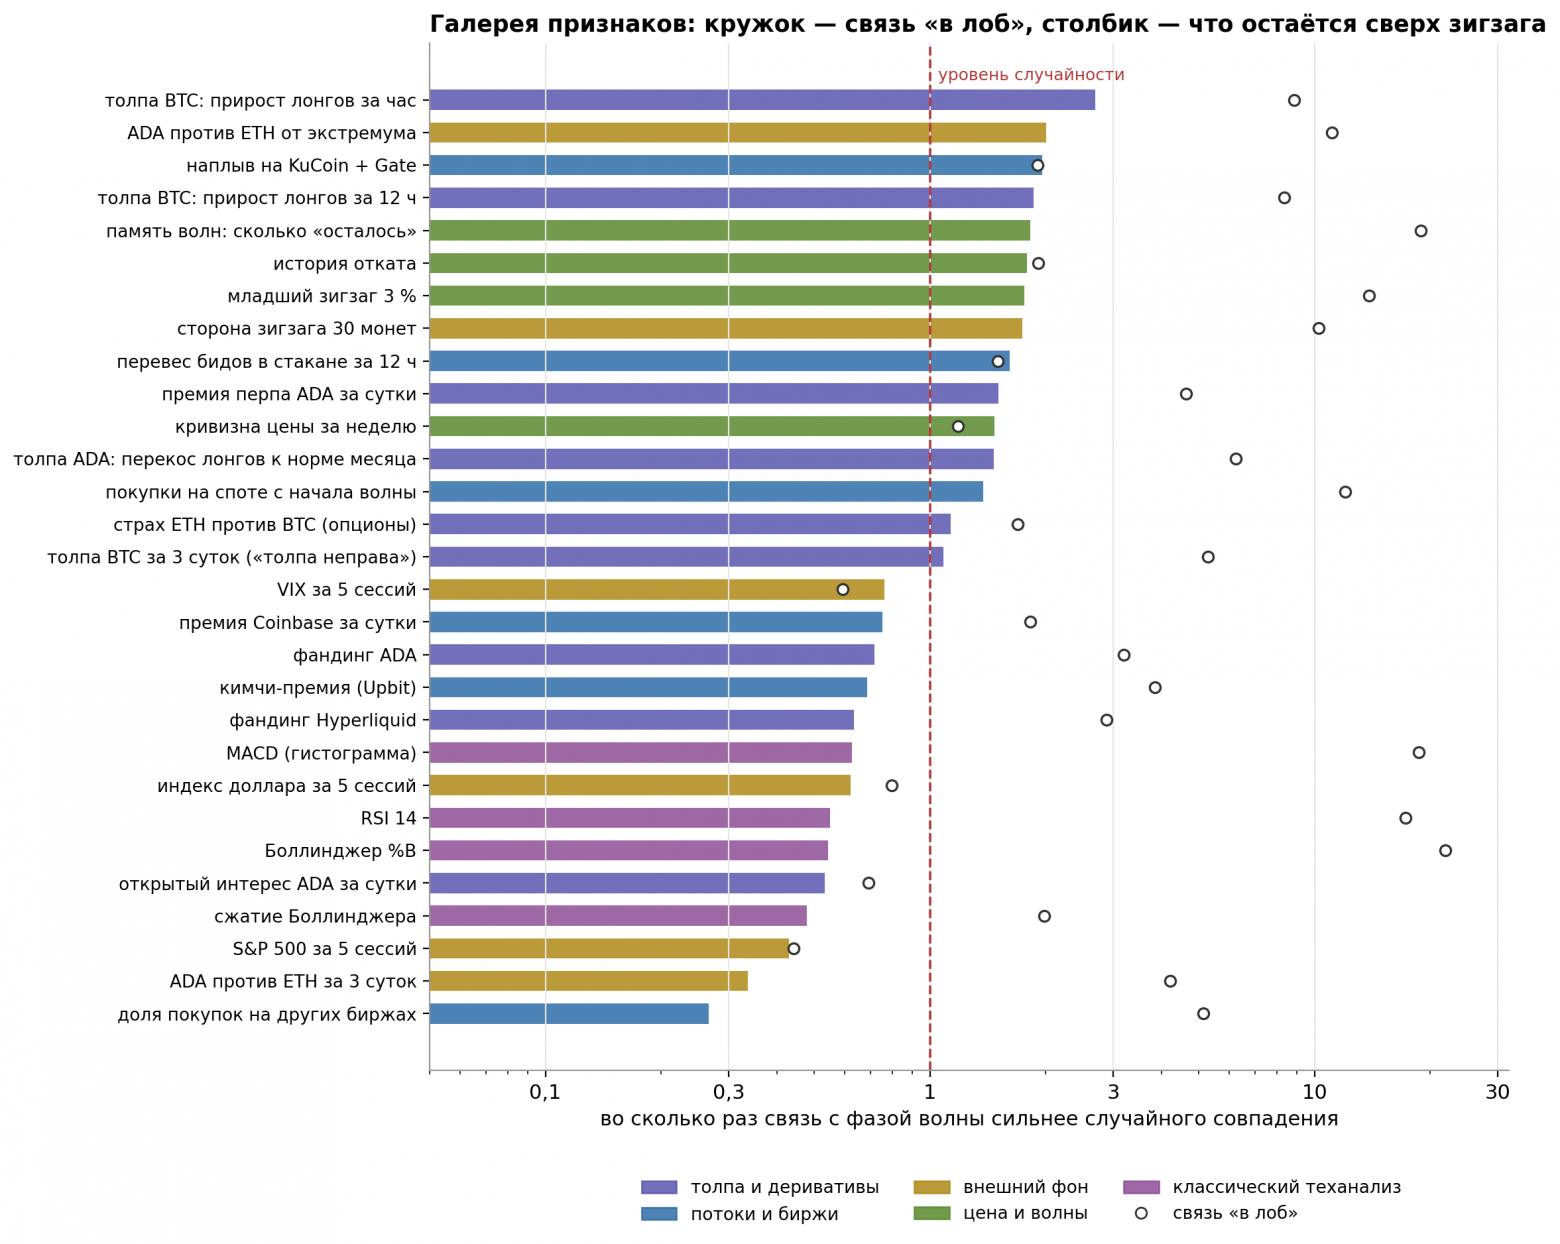
Кружок — связь «в лоб», столбик — сверх зигзага. RSI, MACD и полосы Боллинджера связаны с фазой в 17–22 раза сильнее случайного, а сверх зигзага не знают ничего: они сами сделаны из той же цены. Фандинг и премии бирж — та же история.
Это, пожалуй, главная картинка про сложность всей задачи: почти любой признак «работает» в лоб, и почти никакой — по-честному. Из почти двух тысяч признаков по всем рыночным данным строгую проверку, проверку год за годом и неделя за неделей прошли восемь:
Признак | Что он говорит | Сила, раз сильнее случайности |
|---|---|---|
Толпа BTC за час | счета на Binance докупают лонги BTC → у ADA скорее волна падения | 2,7 |
Толпа BTC за 12 часов | медленная часть того же сигнала | 1,9 |
Наплыв на розничные площадки | доля KuCoin и Gate в обороте выросла за сутки → рост продолжается | 2,0 |
ADA против ETH от экстремума | после вершины ADA слабее ETH → вершина настоящая | 2,0 |
Память волн | прошлые волны были большими → текущая ближе к концу | 1,8 |
История отката | откат уже заходил глубоко и цена отскочила → знак к падению | 1,8 |
Младший зигзаг 3 % | мелкий масштаб раньше замечает дно | 1,8 |
Кривизна цены за неделю | выгнутость недельной траектории вместе с направлением волны | 1,5 |
Находка №1: толпа выкупает падение — падение продолжается. Когда счета на крупнейшей бирже за последний час набирают лонги, у ADA чаще идёт волна падения: доля волн роста на 4 п.п. ниже. Толпа ловит падающие ножи, и ножи, как им и положено, продолжают падать.
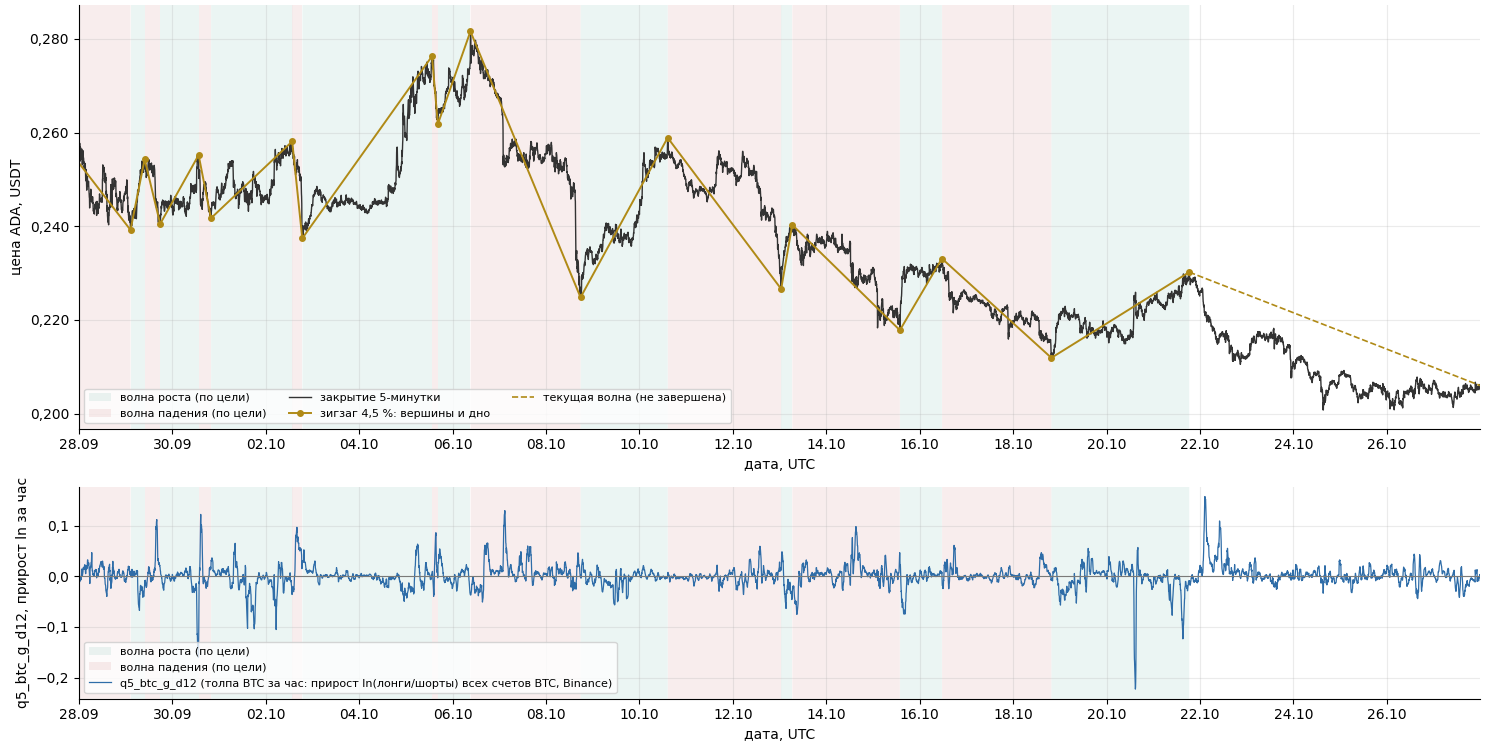
Последний месяц: сверху цена ADA, зигзаг и волны (зелёный — рост, красный — падение), снизу — прирост лонгов толпы BTC за час. Резкие докупки лонгов чаще приходятся на волны падения.
Находка №2: толпа стала эхом цены. К 2025 году метрика толпы почти перестала нести своё мнение: доля прошлого хода цены в приросте лонгов выросла с 0,15 до 0,47. Толпа механически покупает каждое падение — рефлекс, а не анализ. Медленная версия сигнала (за трое суток) почти умерла, а быстрая (за час) жива и знает о будущем больше самой цены.
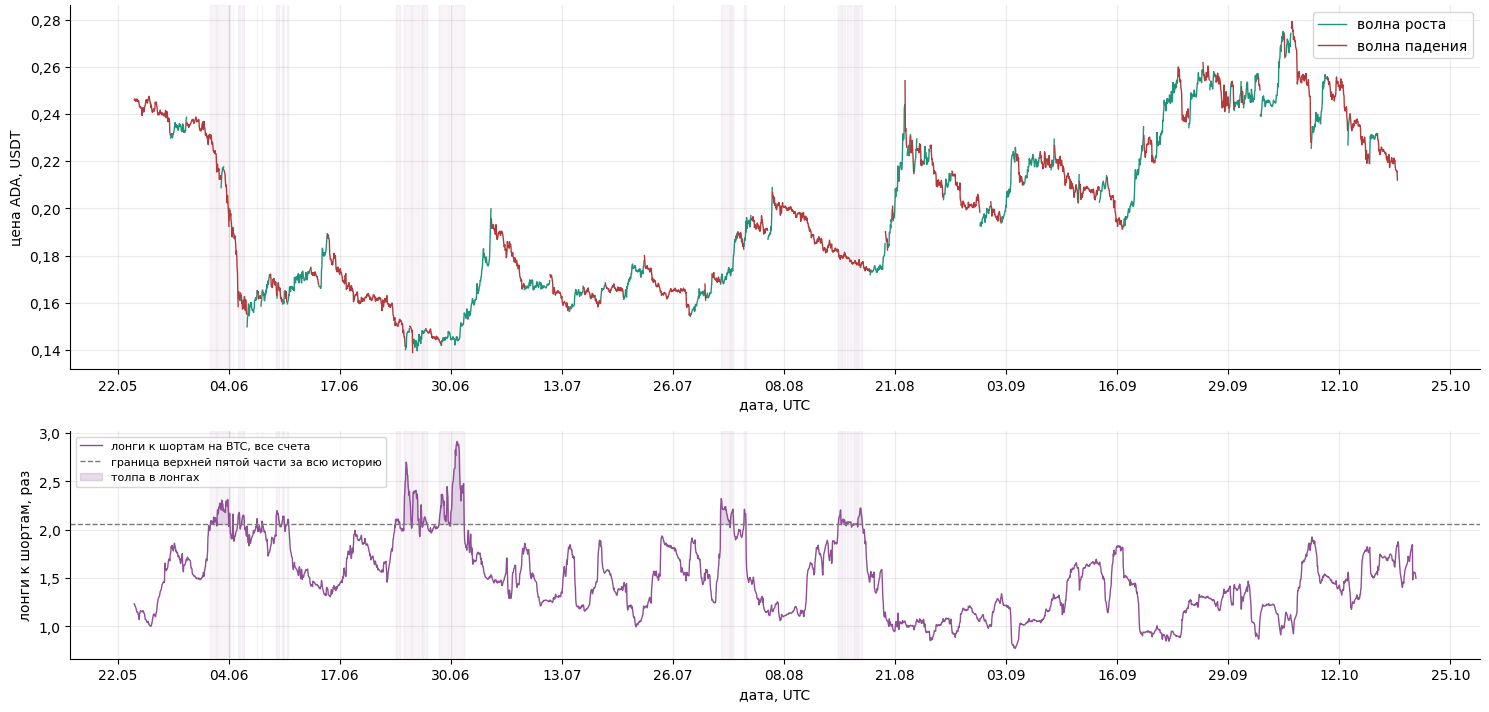
Толпа BTC и волны ADA за 150 дней. Сверху: цена, зелёный — волна роста, красный — падения. Снизу: отношение лонгов к шортам; розовые полосы — толпа в лонгах сильнее обычного.
Как отличить настоящий сигнал от утечки из будущего, например от сбитой отметки времени? Подсунуть модели устаревшие данные. Настоящий сигнал гаснет плавно, утечка обрывается сразу:
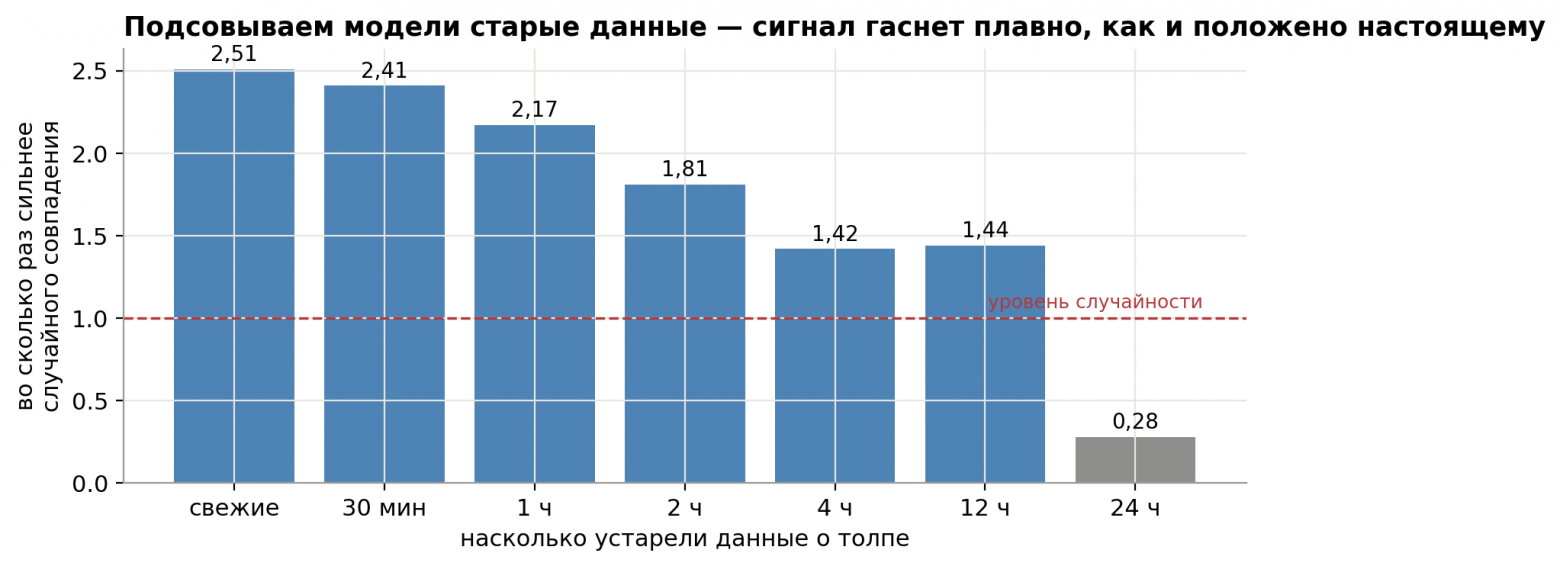
Чем старше данные о толпе, тем слабее сигнал. Так и должна вести себя настоящая информация. Ошибка в часах так себя не ведёт — она гордо исчезает при первой же задержке.
Находка №3: пришли новички — праздник продолжается. Когда доля небольших бирж (KuCoin, Gate) в обороте ADA за сутки растёт против недели, текущий рост чаще продолжается.
Находка №4: ADA против ETH. После вершины ADA, если ADA слабее ETH от момента экстремума, вершина чаще настоящая (доля волн роста на 7 п.п. ниже). Важно именно «от экстремума»: та же разница за фиксированные 3 суток не работает вовсе (это видно на галерее выше). Рынку важно, откуда считать.
Все восемь вместе. Модель — гребневая регрессия (обычная линейная модель со штрафом за слишком большие веса), которая каждую неделю переобучается только на прошлом. Проверяем её там, где зигзаг бессилен, — среди двойников:
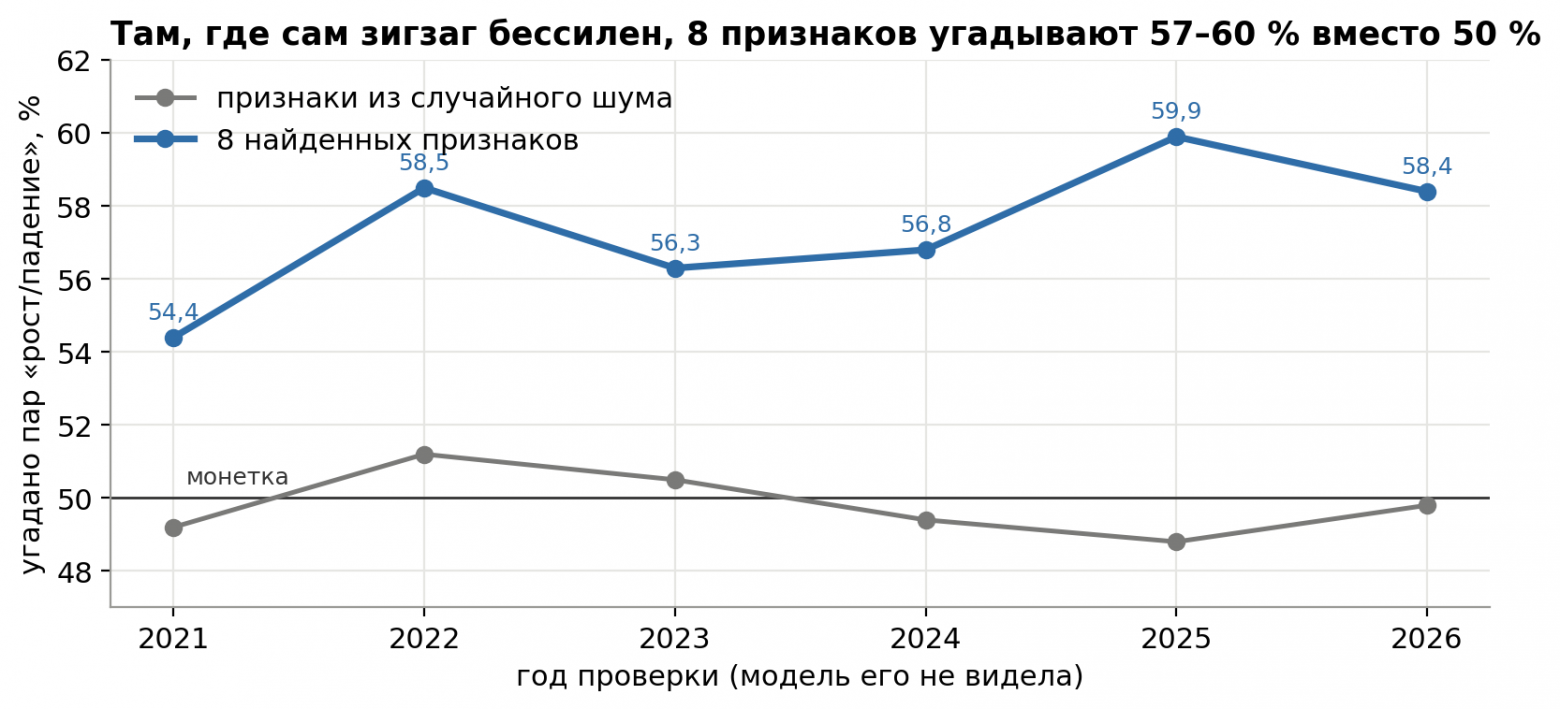
Доля верно угаданных пар «рост — падение» среди моментов, неотличимых по зигзагу. Модель ни разу не видела год, на котором её проверяют.
54–60 % вместо 50 %, а в свежих годах — 57–60 %. Это не Грааль, это плюс 7–10 п.п. к монетке там, где сама цена молчит. В мире, где кванты дерутся за единицы процентных пунктов, — вполне результат. И он растёт в свежих годах, а не тает, что на рынке почти неприлично.
Чтобы оценить масштаб трудности: хороший рыночный сигнал с IC 0,05 объясняет 0,25 % разброса будущего (квадрат корреляции). Не 25 % — а четверть процента. Остальные 99,75 % — шум, новости, чужие ошибки и чьё-то плохое настроение. И мы этой четверти процента искренне радуемся.
Для кого модель: фонд, робот или человек
Одну и ту же задачу «заработать на ADA» решают совсем по-разному, в зависимости от того, кто будет нажимать кнопку.
Большой фонд | Робот (алготрейдинг) | Ручной трейдер | |
|---|---|---|---|
Сколько ставок в год | десятки тысяч (сотни активов) | тысячи | десятки |
Что предсказывает модель | какие активы лучше других (ранжирование) | доходность на минуты — часы | где мы в волне, когда входить и выходить |
Что решает | число ставок, риск, ёмкость | скорость, комиссии, исполнение | понятность сигнала, стоп, мало ложных тревог |
Хватает IC | 0,02 | 0,05 | нужно гораздо больше |
Пример из нашей работы | фандинг по 30 монетам | отскок после каскада ликвидаций | фаза волны зигзага |
Почему фонду хватает крошечного сигнала, а трейдеру — нет, объясняет основной закон активного управления Гринолда — Кана: качество стратегии растёт как качество одного прогноза, умноженное на корень из числа независимых ставок.
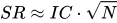
Здесь  — коэффициент Шарпа,
 — качество одного прогноза, — число независимых ставок в год.
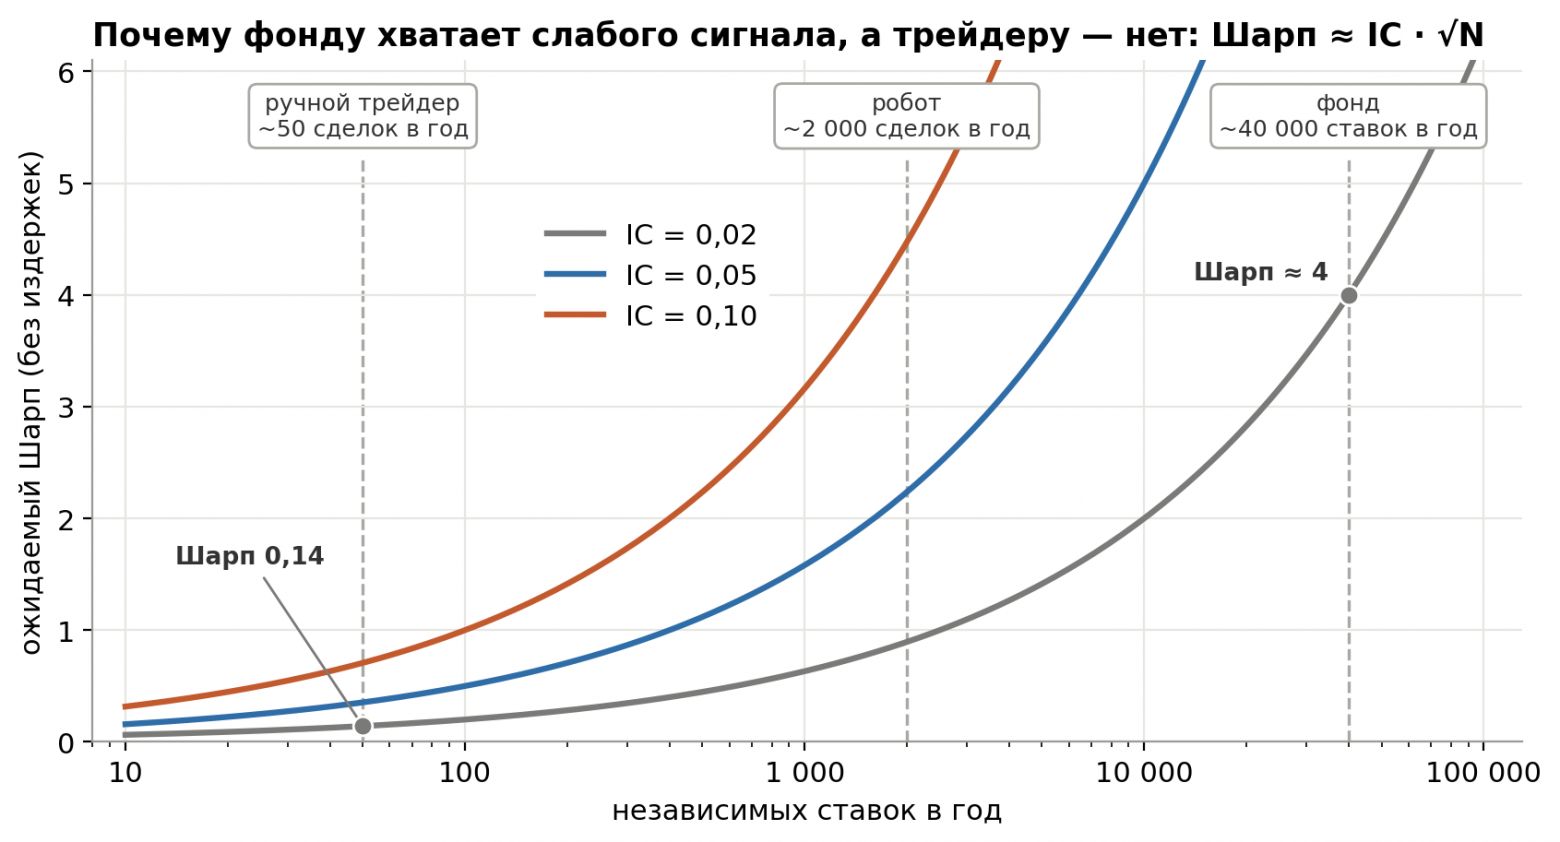
С IC 0,02 фонд, делающий 40 000 ставок в год, получает Шарп около 4. Ручной трейдер с тем же сигналом и 50 сделками — 0,14. Вот почему фонды любят скучные слабые сигналы, а трейдеры ищут волшебные.
Наш пример — модель для ручного трейдера. Человеку не нужна доходность через 5 минут. Ему нужно понимать, где мы в волне, получать мало, но понятных сигналов, ставить стоп и не сидеть у экрана круглые сутки. Поэтому цель — фаза волны, а не цена. И это, увы, самый трудный из трёх вариантов: мало сделок — значит, нужен очень сильный сигнал, а сильных сигналов рынок не раздаёт.
У робота подход другой. Ему важна каждая минута и каждая сотая процента комиссии. Пример — отскок после каскада ликвидаций: когда цена резко падает, а открытый интерес падает ещё сильнее (лонгов принудительно выбило), цена потом в среднем отскакивает, 74 % попаданий. Но всё решают минуты:
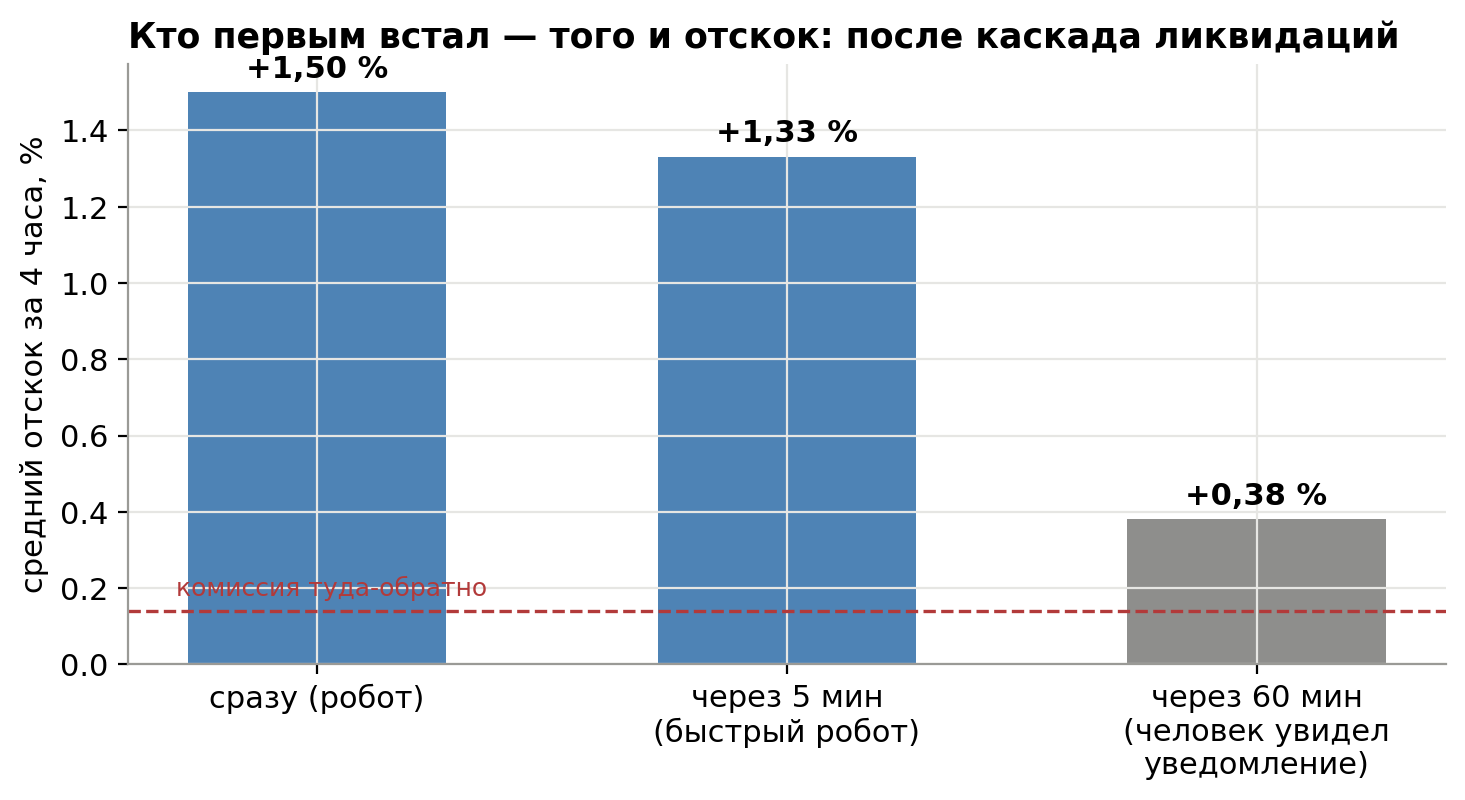
Средний отскок за 4 часа в зависимости от того, когда вошли. Человек, увидевший уведомление через час, получает почти ничего — зато успевает допить кофе.
У робота свои ловушки. Кажется, что выгоднее ставить лимитные заявки в стакан и не платить комиссию тейкера. На живых данных ADA это давало −0,062 % на сделку до комиссий во всех 12 вариантах и ни одного дня в плюсе. Лимитка исполняется ровно тогда, когда цена уходит сквозь неё, то есть когда вы бы передумали. Рынок вежливо берёт ваши заявки именно в тот момент, когда они ему выгодны.
А теперь парадокс ручного трейдера. Модель состояния зигзага угадывает направление волны с AUC 0,80, а если входить только в моменты её уверенности — угадывает 92 % случаев. И при этом теряет 80 % капитала в год. Как?
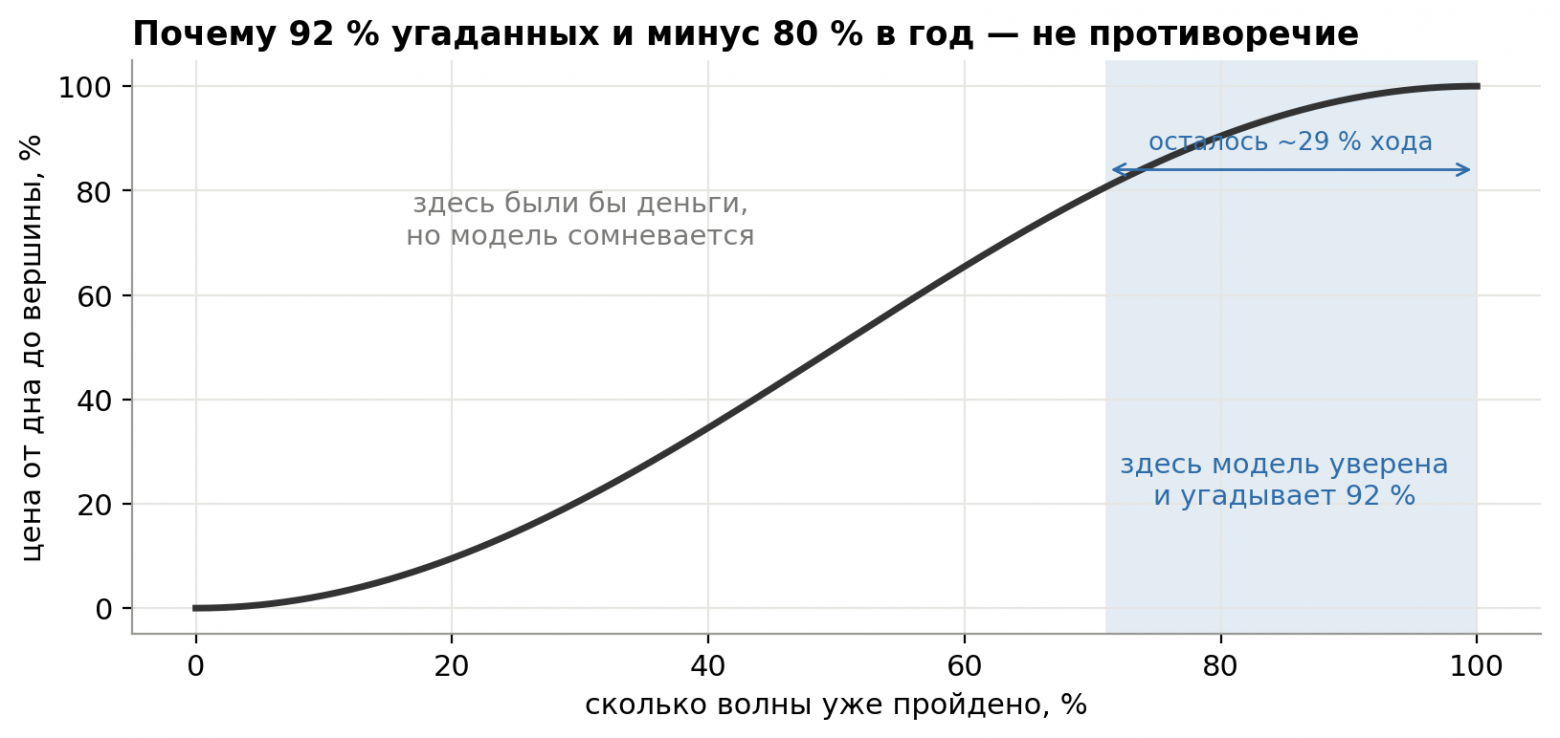
Модель уверена тогда, когда волна уже пройдена на 71 %. Угадать, что рост — это рост, легко ближе к его концу. Синоптик, который уверенно объявляет дождь, когда вы уже промокли.
Модель переворачивается слишком часто: 1 100–1 370 сделок в год — это 150–190 процентных пунктов комиссий.
Пока человек увидел сигнал и нажал кнопку, остаток хода уже отдан.
И даже без комиссий модель в минусе: у разворота она отдаёт слишком много.
Поэтому для ручной торговли найденные признаки — это не «кнопка бабло», а индикаторы на графике: подсказки «толпа выкупает падение», «пришли новички», «вершина, похоже, настоящая», которые человек складывает со своим опытом.
Откуда у копитрейдеров ×60
Откройте таблицу лидеров любого копитрейдинга — там люди с доходом +5 000 % за год и Шарпом под 3. Мы разобрали трёх типичных «чемпионов».
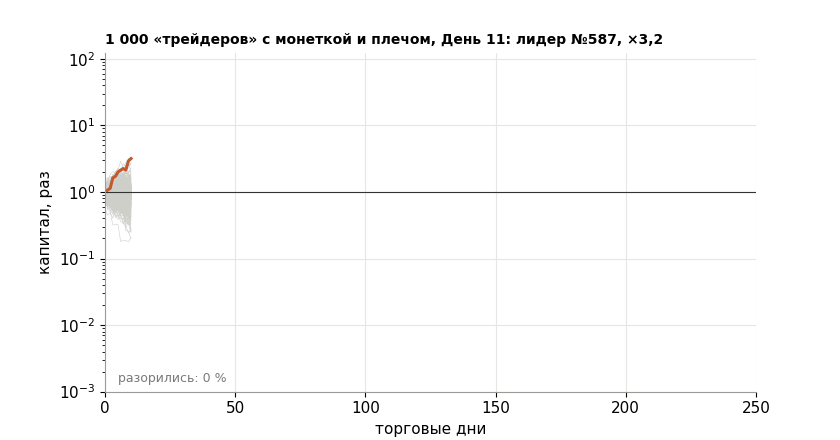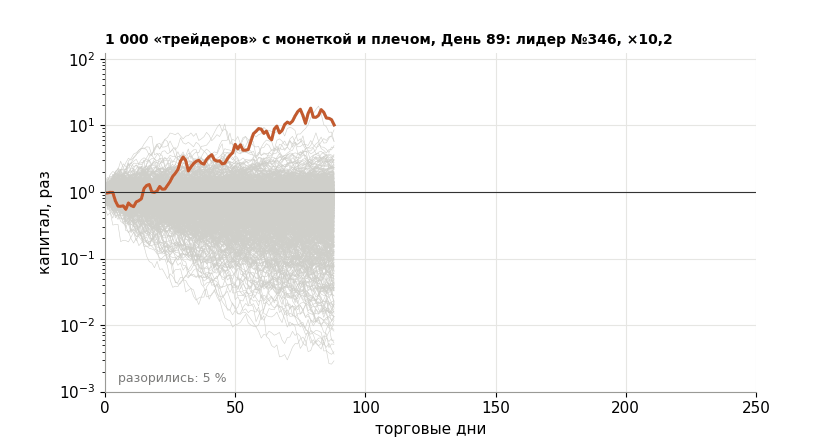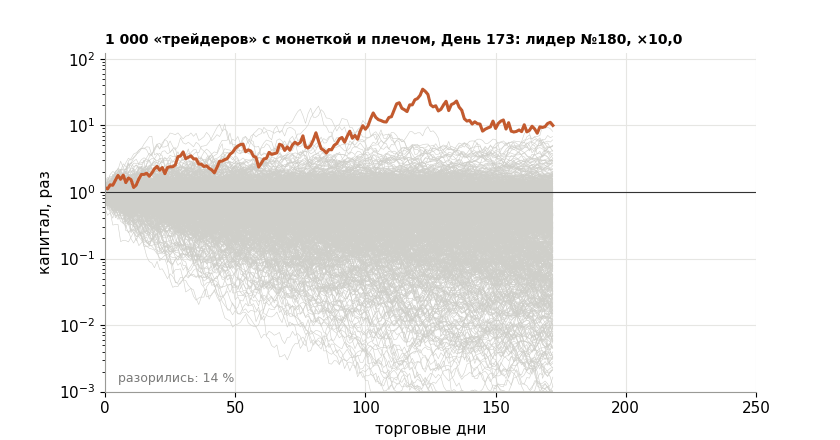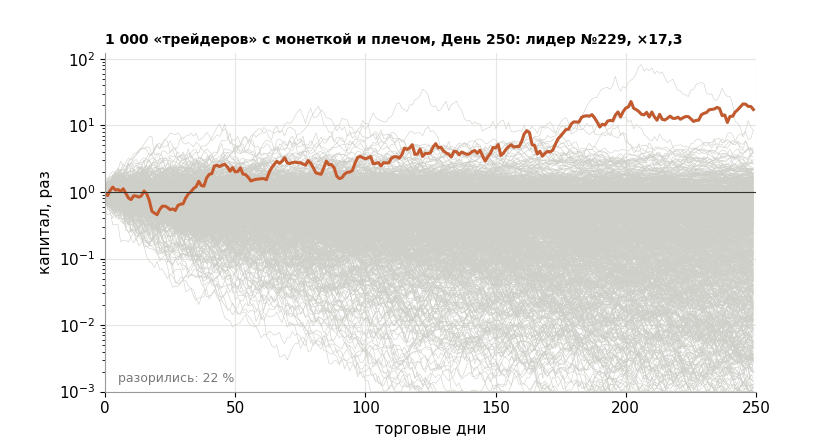
Тысяча «трейдеров», каждый просто подбрасывает монетку с плечом. Лидер таблицы постоянно меняется, а через год у очередного лидера ×17 — и он, конечно, гений, пишет курсы и продаёт подписку.
Тип 1: «Шарп 15». Стратегия «купил монету на споте и одновременно зашортил её на перпе» почти не зависит от цены и собирает фандинг. На ADA её Шарп по годам — 11–16. Восторг! А доход: +25, +40, −1, +7, +14, +4, +2 % по годам 2020–2026. Очень высокий Шарп у очень маленьких денег — банковский вклад в костюме гения.
Тип 2: сетка. Бот ставит заявки на покупку и продажу через каждые 1–3 %. В удачное окно Шарп 2,4–2,7, в медиане — 0,1–0,3, а итог за 8 лет на ADA — ×0,3–0,4 с просадкой 90–95 %. В таблицу лидеров попадают те, чьё окно было удачным. Остальные тихо уходят из профессии.
Тип 3: ×60 за год. Реальный топ-трейдер одной из крупнейших бирж: +5 952 % за год, плечо 10–20×, просадка 68 %, Шарп 2,6–2,7, 160 позиций и 65 % прибыльных. В профиле он честно пишет: «сверхвысокое плечо, копировать не советую». Самый честный человек на рынке.
Почему такой результат не доказывает умения? У оценки Шарпа есть ошибка:
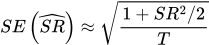
где — коэффициент Шарпа,  — его оценка по истории,
 — ошибка этой оценки,
 — длина истории в годах. За один год при Шарпе 2,6 ошибка около ±2,1. А по формуле «лучший из N» лучший из ~26 000 случайных счетов окажется примерно на 4,5σ — то есть покажет «гениальный» Шарп без всякого умения. Проверим на живой таблице лидеров:
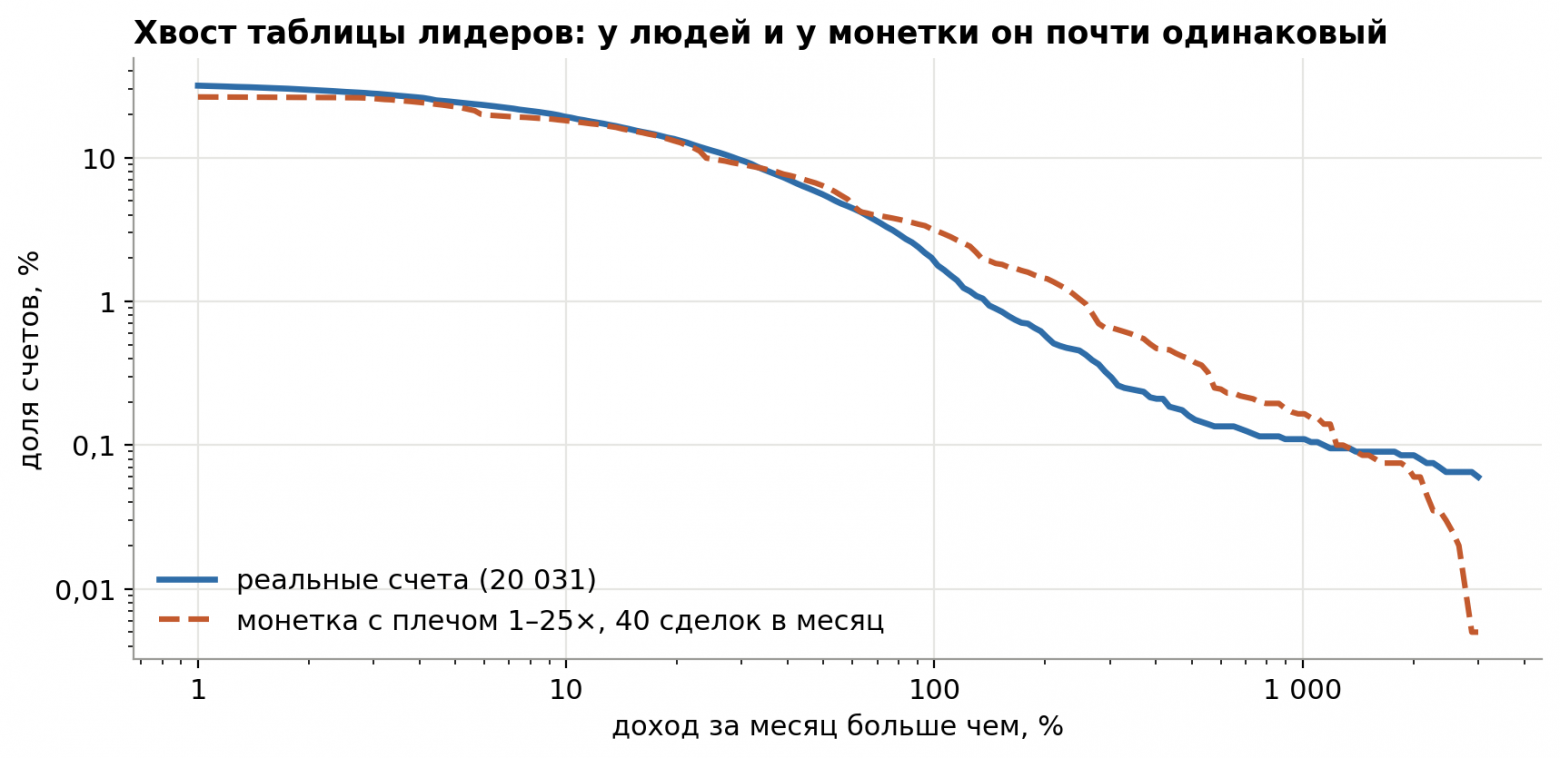
20 031 реальный счёт против модели «монетка с плечом 1–25×, 40 сделок в месяц». Верхние 10 %: +28 % за месяц у людей против +24 % у монетки. Верхние 0,1 %: ×12 против ×13. Монетка немного обгоняет — видимо, меньше нервничает.
Это не значит, что все трейдеры — монетки. Это значит, что по одной таблице лидеров их не отличить. Как получить ×60 на честном сигнале? Плечом и удачей. Вот что даёт наш медленный сигнал толпы (средняя сделка +1 %, около 60 сделок в год) в удачный год, если начать со 100 долларов:
Плечо | Через год | Просадка за 2023–2026 |
|---|---|---|
1× | 235 долл. | −29 % |
3× | 985 долл. | −67 % |
5× | 2 820 долл. | −89 % |
7× | 5 405 долл. | −99 % |
10× и выше | ликвидация | — |
Обратите внимание на строку 7×: капитал ×54 за удачный год и −99 % в худший момент периода. Таблица лидеров покажет первое. Второе покажет ваш баланс.
А математику роста задают Келли и Шеннон. При ставках с равной выплатой наибольший рост капитала за одну сделку равен количеству информации, которое сигнал несёт об исходе:
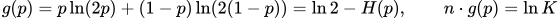
где  — доля угаданных,
 — энтропия (мера неопределённости),
 — число независимых сделок в год, — во сколько раз хотим вырасти. Для ×60 нужно ln 60 ≈ 4,1 ната информации за год:
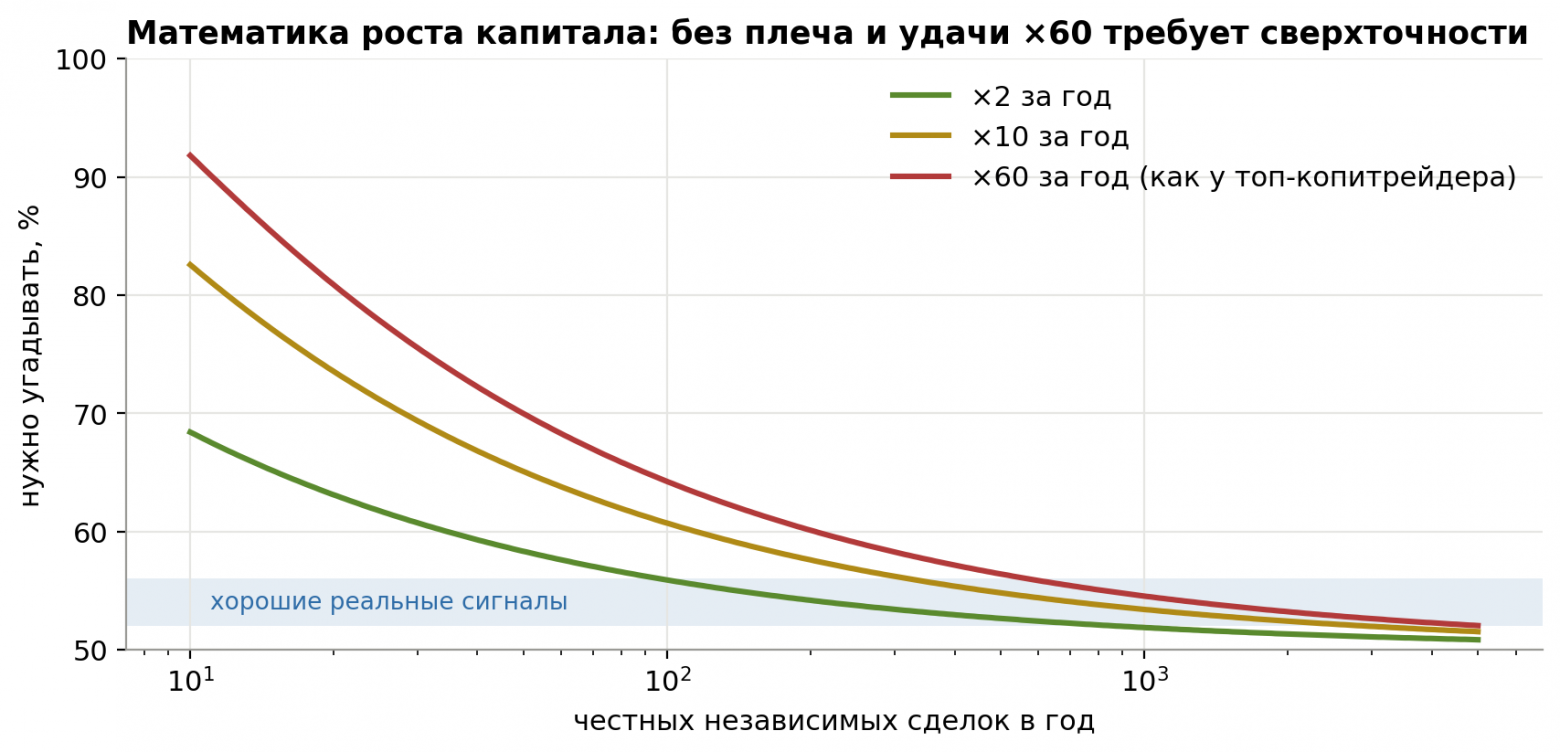
Сколько нужно угадывать, чтобы вырасти в K раз без лишнего риска. Голубая полоса — где живут хорошие реальные сигналы. Красная линия заходит туда только при тысячах честных независимых сделок.
Где деньги всё-таки есть
Там, где у кого-то есть систематическая причина ошибаться:
позиционирование толпы: «толпа в лонгах — шорт» на горизонте суток, Шарп около 1–1,5 на годах, которые модель не видела;
каскады ликвидаций: отскок после вынужденных продаж — для робота;
поперечный фандинг: лонг монет с низким фандингом и шорт монет с высоким по 30 перпам — на отложенном году +66 %, Шарп 2,1. Классическая «фондовая» стратегия: много ставок, слабый сигнал.
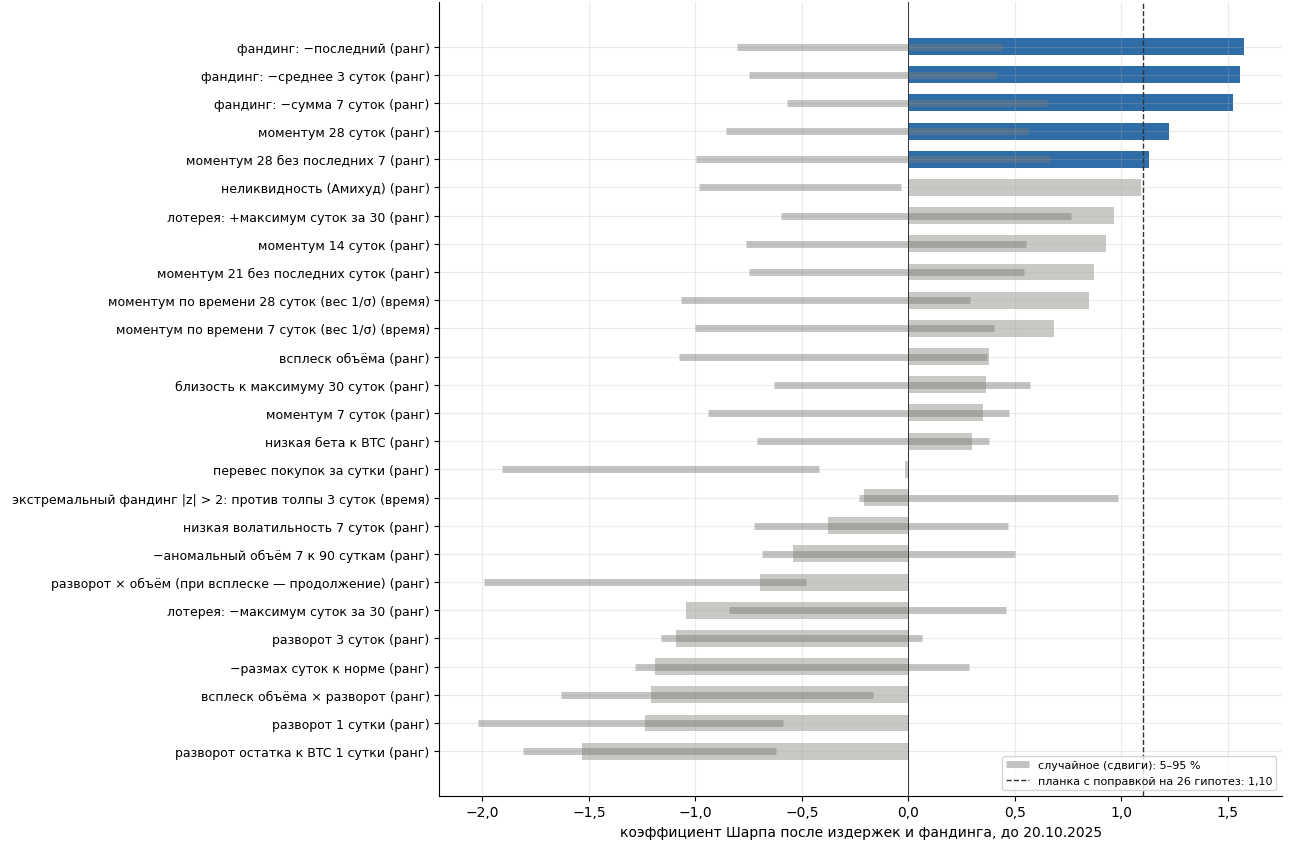
Гипотезы из научных статей на 30 перпах. Синие — прошли планку с поправкой на число гипотез на истории до отложенного года. На отложенном году выдержал фандинг, а модный «импульс» — нет.
Это только начало
Всё, что выше, — первый из семи шагов. Мы прошли биржевые данные: нашли 8 признаков из ~2 000 и научились не обманываться. Дальше та же процедура ждёт остальные источники, и только потом начинаются модели:
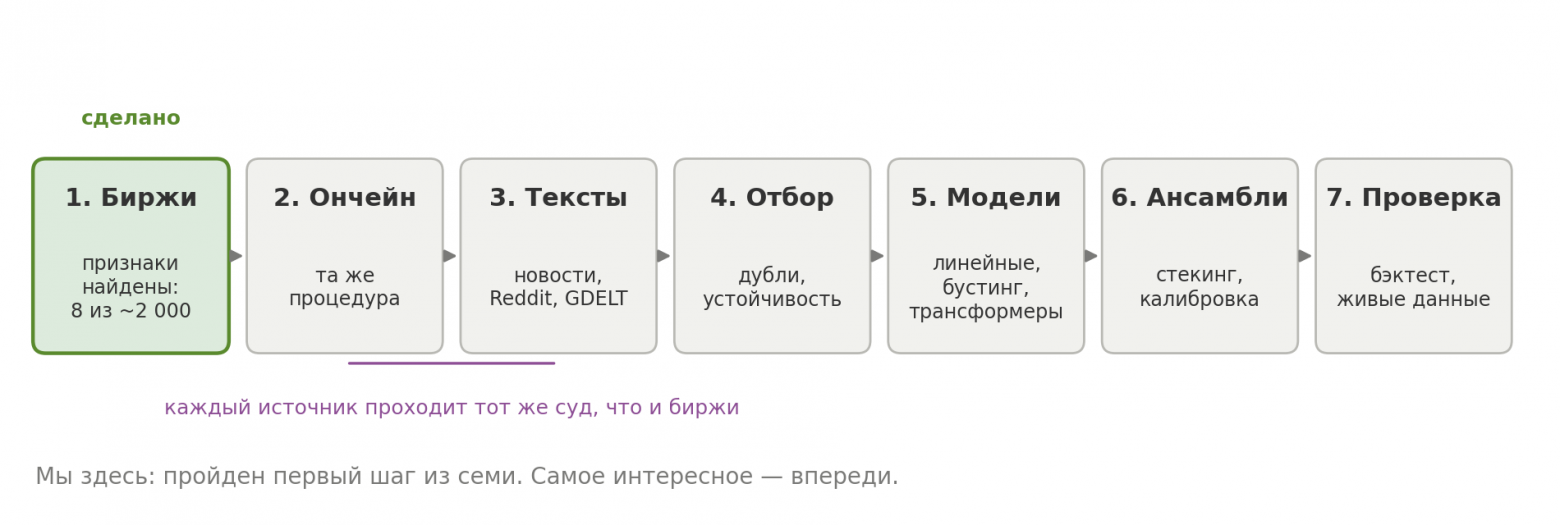
Ончейн. Своя нода собирает потоки монет на биржи и с бирж, возраст монет, активность крупных кошельков, залоги пулов. Каждый признак пройдёт тот же суд: двойники, сдвиги, поправки, проверка год за годом.
Тексты. Новости, Reddit, GDELT: тональность, всплески внимания, темы, эмбеддинги языковых моделей. Вопрос тот же: знают ли тексты что-то сверх цены или пересказывают её с эмоциями.
Отбор. Из всех источников вместе убираем дубли, проверяем каждый признак сверх остальных (толпа на бирже и киты в блокчейне могут рассказывать одну и ту же историю), оставляем устойчивое во времени.
Модели. От простой логистической регрессии (эталон, который нужно побить) до градиентного бустинга и трансформеров на видеокарте.
Ансамбли. Стекинг моделей разных типов, калибровка вероятностей, чтобы «70 %» значило именно 70 %.
Проверка. Бэктест с комиссиями и исполнением, затем — живые данные, которых модель никогда не видела.
Каждый из этих шагов по объёму не меньше пройденного, а ловушки там свои: у блокчейна — разметка адресов бирж и «кто есть кто», у текстов — боты, дубли новостей и сарказм, который тональность понимает с точностью до наоборот. Так что «первый шаг из семи» — это не шутка. Ну, почти.
Реалистичные ожидания, если всё сделать честно:
Что меряем | Реалистично | Если обещают больше |
|---|---|---|
Угадать фазу волны сверх самого зигзага | 55–60 % пар | ищите утечку из будущего |
Угадать направление движения | 52–56 % | проверьте, не угадывается ли «уже случившееся» |
Шарп одной стратегии на новых данных | 0,8–1,5 | проверьте комиссии и отложенный год |
Шарп портфеля независимых стратегий | 1,5–2 | спросите, сколько вариантов перебрали |
×1 000 за год | 0 | закройте вкладку |
Почему это так сложно
Если собрать всё вместе, трудность складывается из нескольких слоёв, и каждый может обнулить остальные:
Шум. Хороший сигнал объясняет четверть процента будущего. Найти его — как расслышать шёпот на рок-концерте.
Нестационарность. Рынок меняет правила: в 2023 году рывки альткоинов против BTC перестали продолжаться трендом и начали гаснуть за трое суток. Всё, что выучено до этого, начало работать наоборот.
Утечки из будущего. Одна неверная отметка времени — и модель «предсказывает» то, что уже знает. Выглядит гениально, ловится только специальными проверками.
Множественность. Лучшая из миллиона формул всегда выглядит сильной. Чем больше пробуешь, тем строже должна быть проверка.
Издержки. Даже настоящий сигнал может съесть комиссия. 92 % точности и минус 80 % в год — не опечатка.
Удача. Один день с +60 % способен решить итог трёх лет. Шарп ниже 1,5 на одной монете от везения практически не отличить.
Чек-лист честного исследователя
Если из статьи взять одну вещь — возьмите этот список. Он стоил больше всего времени и нескольких несостоявшихся спорткаров:
Признак — только по прошлому. Проверка: обрежьте данные на дате T — значения до T не должны измениться.
Нормы и сравнения — по всей истории или по прошлому окну, но не внутри месяца или года.
Каждая связь — против планки случайности: сдвиги, случайные цены, перестановки.
Обязательный контроль, который должен провалиться: шум и сама цена. Прошли — сломана линейка.
Поправка на число попыток и честный счёт всех вариантов, включая неудачные.
Параметры фиксируются до взгляда на проверочный период.
Отложенный период — только смотреть, никогда не подбирать.
Проверка год за годом: свежие годы важнее старых.
Комиссии и исполнение — до того, как радоваться.
Из равных по качеству вариантов — самый простой.
Так чем же занимается квант
Он строит машину, которая отличает сигнал от собственных иллюзий. Сбор данных, очистка, двойники, сдвиги, поправки, отложенные годы — это и есть основная работа. Модели — вершина айсберга, и чаще всего айсберг отвечает «почти нет». Но это «почти» и есть рынок: восемь признаков, которые знают о волне больше цены, три источника денег с понятным механизмом и точное понимание, где кончается знание и начинается удача.
А Грааль? Судя по таблицам лидеров, его находят каждую неделю. Каждую неделю — новый.
Что почитать: M. López de Prado, «Advances in Financial Machine Learning»; R. Grinold, R. Kahn, «Active Portfolio Management»; Y. Benjamini, Y. Hochberg (1995) о доле ложных открытий; R. Cont (2001), «Empirical properties of asset returns: stylized facts»; A. Lo (2002), «The Statistics of Sharpe Ratios»; J. Kelly (1956) и E. Thorp о росте капитала.
Не является инвестиционной рекомендацией. Ни одна ADA в ходе исследования не пострадала. Пострадали только несколько гипотез и одна вера в Фибоначчи.


Для участия в Чате вам необходим бесплатный аккаунт pro-blockchain.com
Войти
Регистрация
Похожие новости
Подпишись на telegram канал и узнавай первым обо всех новостях